(vasep.com.vn) Thị trường thủy sản thế giới ngày 15/9/2026 tiếp tục ghi nhận nhiều diễn biến đáng chú ý về giá nguyên liệu, nguồn cung và xu hướng tiêu dùng. Giá cá ngừ vằn tại Bangkok tăng lên 2.100 USD/tấn, mức cao nhất trong hơn 3 năm, trong khi giá nhiều loài cá tại Nga tiếp tục đi lên. Bên cạnh đó, nguồn cung bột cá, dầu cá toàn cầu vẫn chịu sức ép, thúc đẩy xu hướng tận dụng phụ phẩm thủy sản. Tại châu Á, cá tra Việt Nam được chú ý tại Nhật Bản, còn nhu cầu rong biển Hàn Quốc và thủy sản nhập khẩu tại Việt Nam tiếp tục có những tín hiệu mới.
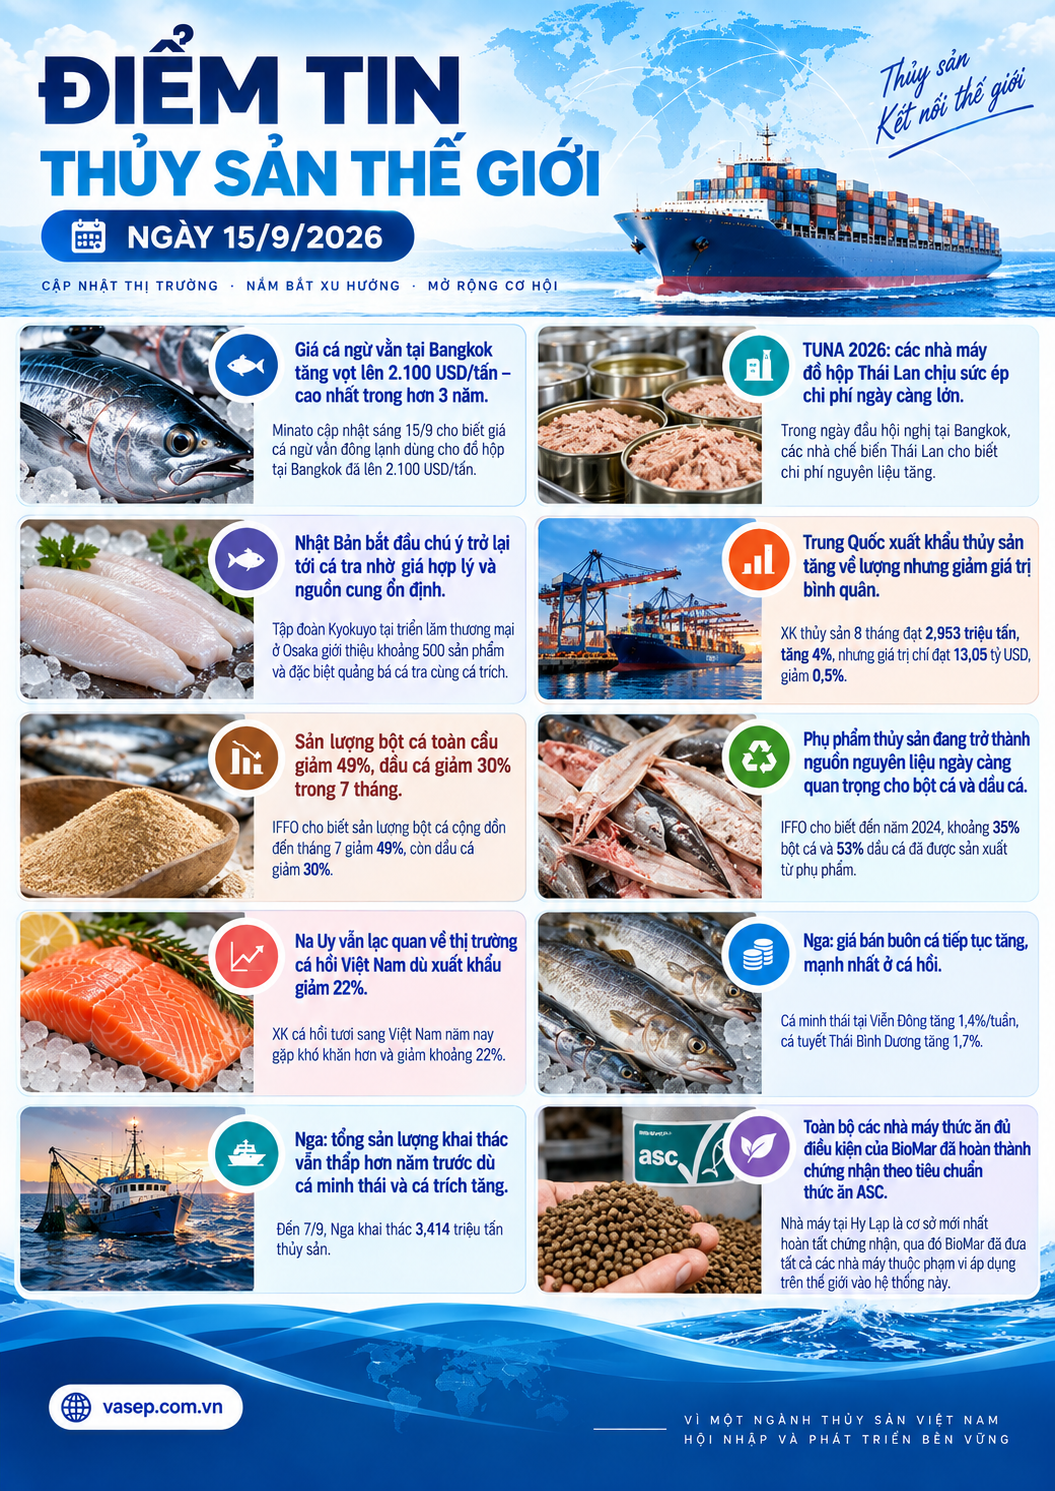
1. Giá cá ngừ vằn tại Bangkok tăng vọt lên 2.100 USD/tấn – cao nhất trong hơn 3 năm. Minato cập nhật sáng 15/9 cho biết giá cá ngừ vằn đông lạnh dùng cho đồ hộp tại Bangkok đã lên 2.100 USD/tấn, tăng 250 USD so với giữa tháng trước. Đây là lần đầu giá vượt 2.000 USD kể từ tháng 3 và là mức 2.100 USD cao nhất trong 3 năm 2 tháng. Dù thời gian cấm khai thác bằng thiết bị dẫn dụ cá đã kết thúc từ giữa tháng 8, sản lượng tàu lưới vây vẫn yếu.
TUNA 2026 cũng đánh giá giá cá ngừ vằn đang ở mức cao nhất 9 năm theo chuỗi giá họ theo dõi và El Niño làm tăng kỳ vọng giá còn có thể tăng.
Đối với cá ngừ Việt Nam: đây là tín hiệu quan trọng nhất hôm nay. Với doanh nghiệp chế biến đồ hộp và thăn cá, giá nguyên liệu 2.100 USD/tấn tạo sức ép trực tiếp lên giá thành và nhu cầu vốn lưu động.
2. TUNA 2026: các nhà máy đồ hộp Thái Lan chịu sức ép chi phí ngày càng lớn. Trong ngày đầu hội nghị tại Bangkok, các nhà chế biến Thái Lan cho biết chi phí nguyên liệu tăng trong khi ngành phải đồng thời đáp ứng các yêu cầu ngày càng cao về lao động, truy xuất và bền vững.
Đối với Việt Nam: Thái Lan là trung tâm chế biến cá ngừ lớn nhất thế giới nên áp lực chi phí tại đây thường nhanh chóng truyền sang giá nguyên liệu và giá chào sản phẩm toàn cầu.
3. Nhật Bản bắt đầu chú ý trở lại tới cá tra nhờ giá hợp lý và nguồn cung ổn định. Tập đoàn Kyokuyo tại triển lãm thương mại ở Osaka giới thiệu khoảng 500 sản phẩm và đặc biệt quảng bá cá tra cùng cá trích như những loài có giá tương đối thấp và nguồn cung ổn định. Sự kiện thu hút khoảng 760 khách hàng thương mại.
Đối với cá tra Việt Nam: đây là tín hiệu thị trường đáng chú ý. Trong bối cảnh nhiều loài cá thịt trắng và cá biển tại Nhật có giá cao, lợi thế giá vừa phải + nguồn cung ổn định của cá tra đang được các nhà phân phối lớn của Nhật sử dụng như một điểm bán hàng.
4. Trung Quốc xuất khẩu thủy sản tăng về lượng nhưng giảm giá trị bình quân. Dữ liệu Hải quan Trung Quốc cập nhật ngày 14/9 cho thấy xuất khẩu thủy sản 8 tháng đạt 2,953 triệu tấn, tăng 4%, nhưng giá trị chỉ đạt 13,05 tỷ USD, giảm 0,5%. Như vậy, giá trị xuất khẩu bình quân mỗi tấn giảm khoảng 4,3%.
Đối với Việt Nam: đây là chỉ báo cạnh tranh đáng chú ý hơn con số sản lượng. Trung Quốc đang đưa nhiều thủy sản hơn ra thị trường quốc tế với giá trị bình quân thấp hơn, có thể gia tăng sức ép ở các phân khúc cá, mực, sản phẩm chế biến và hàng giá trung bình.
5. Sản lượng bột cá toàn cầu giảm 49%, dầu cá giảm 30% trong 7 tháng. SeafoodNews ngày 14/9 dẫn dữ liệu IFFO cho biết sản lượng bột cá cộng dồn đến tháng 7 giảm 49%, còn dầu cá giảm 30%, phản ánh tác động rất lớn từ nguồn nguyên liệu Nam Mỹ.
SeafoodMedia/FIS đồng thời ghi nhận tồn kho bột cá nhập khẩu tại các cảng Trung Quốc đang tăng trở lại sau khi xuống rất thấp đầu năm, giúp thị trường bớt căng hơn so với thời điểm giá đạt đỉnh.
Đối với nuôi trồng Việt Nam: đây là hai tín hiệu trái chiều: nguồn cung thế giới vẫn thấp nhưng tồn kho Trung Quốc phục hồi. Vì vậy rủi ro giá thức ăn còn cao, song khả năng giá bột cá tiếp tục tăng mạnh có thể giảm bớt nếu Trung Quốc không tăng mua đột biến.
6. Phụ phẩm thủy sản đang trở thành nguồn nguyên liệu ngày càng quan trọng cho bột cá và dầu cá. IFFO cho biết đến năm 2024, khoảng 35% bột cá và 53% dầu cá đã được sản xuất từ phụ phẩm; tính chung gần 40% nguyên liệu biển hiện đến từ dòng phụ phẩm. Cá ngừ, cá minh thái, cá tuyết, cá tra và cá rô phi là những nguồn đáng kể.
Đối với Việt Nam: đây đặc biệt liên quan đến cá tra và cá ngừ. Khi nguyên liệu cá nổi thiếu, phụ phẩm chế biến không còn chỉ là chất thải mà ngày càng trở thành nguồn nguyên liệu thương mại có giá trị.
7. Na Uy vẫn lạc quan về thị trường cá hồi Việt Nam dù xuất khẩu giảm 22%. Hội đồng Thủy sản Na Uy cho biết xuất khẩu cá hồi tươi sang Việt Nam năm nay gặp khó khăn hơn và giảm khoảng 22%, nhưng vẫn đánh giá Việt Nam là thị trường có tiềm năng tăng trưởng dài hạn.
Điều này đáng chú ý ở góc độ tiêu dùng: Việt Nam ngày càng được các nước sản xuất lớn coi là thị trường thủy sản nhập khẩu, không chỉ là nước chế biến và xuất khẩu.
8. Nga: giá bán buôn cá tiếp tục tăng, mạnh nhất ở cá hồi. Báo cáo tuần 37 của FishRetail ngày 14/9 cho thấy cá minh thái tại Viễn Đông tăng 1,4%/tuần, cá tuyết Thái Bình Dương tăng 1,7%; cá hồi đỏ tăng 2,9%, cá hồi chum tăng 6,8%, cá hồi hồng tăng 4,8%. Ở Tây Bắc Nga, cá thu Đại Tây Dương tăng 2,3%, cá trích tăng 3,7% và cá tuyết Đại Tây Dương tăng 1,6%.
Nguồn cung cá hồi thấp tiếp tục là nguyên nhân chính khiến giá tăng nhanh hơn các loài khác.
9. Nga: tổng sản lượng khai thác vẫn thấp hơn năm trước dù cá minh thái và cá trích tăng. Đến 7/9, Nga khai thác 3,414 triệu tấn thủy sản. Riêng Viễn Đông đạt 2,701 triệu tấn, giảm 2,1%; cá minh thái đạt 1,705 triệu tấn, tăng 22.600 tấn, cá trích Thái Bình Dương đạt 501.700 tấn, tăng 119.800 tấn. Ngược lại, cá mòi iwashi chỉ đạt 300 tấn, giảm 5.700 tấn.
Đối với Việt Nam: nguồn cá minh thái Nga tương đối tốt nhưng giá vẫn tăng, cho thấy nhu cầu và chi phí thị trường đang lấn át tác động của tăng sản lượng.
10. Argentina kết thúc vụ tôm đỏ với hơn 130.000 tấn khai thác tại vùng biển quốc gia. Báo cáo cuối vụ công bố ngày 14/9 cho biết sản lượng riêng vùng biển quốc gia vượt 130.000 tấn. Tính cả khai thác tại Chubut, tổng sản lượng từ đầu năm đến 8/9 gần 180.000 tấn; đánh giá sinh học cho thấy nguồn lợi vẫn ở trạng thái tương đối tốt.
11. Nhật Bản: sản lượng cá thu tại Matsuura tháng 8 tăng gấp 10 lần nhưng giá vẫn cao. Minato sáng 15/9 cho biết lượng cá thu cập cảng Matsuura, Kyushu trong tháng 8 tăng khoảng 10 lần, một vụ khai thác tốt bất thường; tuy nhiên giá vẫn ở mức cao.
Điều này cho thấy nhu cầu cá thu tại Nhật vẫn đủ mạnh để hấp thụ nguồn tăng mà chưa kéo giá xuống đáng kể.
12. Nhật Bản tăng nhập rong biển Hàn Quốc 7% trong 7 tháng. Minato sáng 15/9 cho biết lượng rong biển Hàn Quốc nhập khẩu vào Nhật trong tháng 1–7 tăng khoảng 7% so với cùng kỳ.
Cùng với dự án mở rộng chuỗi rong biển quy mô lớn của Hàn Quốc đã đề cập trước đây, số liệu này cho thấy Hàn Quốc tiếp tục củng cố vị trí tại thị trường Nhật.
13. Israel đầu tư khoảng 13,8 triệu USD vào dự án khép kín vòng đời cá ngừ vây xanh. Dự án quốc gia mới tại Eilat đặt mục tiêu làm chủ sinh sản cá ngừ vây xanh Đại Tây Dương trong điều kiện kiểm soát và xây dựng ngành cung cấp cá giống cho thị trường quốc tế. Tổng vốn ban đầu vượt 50 triệu shekel, tương đương khoảng 13,8 triệu USD.
Đây là diễn biến công nghệ đáng chú ý khi nhiều quốc gia đang tìm cách chuyển cá ngừ vây xanh từ phụ thuộc khai thác tự nhiên sang khép kín vòng đời nuôi.
14. Toàn bộ các nhà máy thức ăn đủ điều kiện của BioMar đã hoàn thành chứng nhận theo tiêu chuẩn thức ăn ASC. Nhà máy tại Hy Lạp là cơ sở mới nhất hoàn tất chứng nhận, qua đó BioMar đã đưa tất cả các nhà máy thuộc phạm vi áp dụng trên thế giới vào hệ thống này.
Đối với nuôi trồng Việt Nam: tiêu chuẩn bền vững đang dịch ngược từ con tôm/con cá xuống thức ăn và nguyên liệu thức ăn. Với các chuỗi xuất khẩu có chứng nhận, hồ sơ thức ăn sẽ ngày càng trở thành một phần của yêu cầu thị trường.