(vasep.com.vn) Điểm tin thủy sản thế giới ngày 24/9/2026 cập nhật những diễn biến đáng chú ý về thương mại, giá cả và nguồn cung thủy sản toàn cầu. Tôm Ecuador chịu áp lực tại Trung Quốc, trong khi nhập khẩu tôm của EU giảm so với năm 2025. Nguồn cung mực tại Nhật Bản tiếp tục suy giảm mạnh, mở ra khả năng gia tăng nhu cầu nhập khẩu. Đáng chú ý, Nga và Việt Nam chuẩn bị khởi động lại cơ chế hợp tác thủy sản song phương, mở thêm triển vọng về thương mại và logistics.
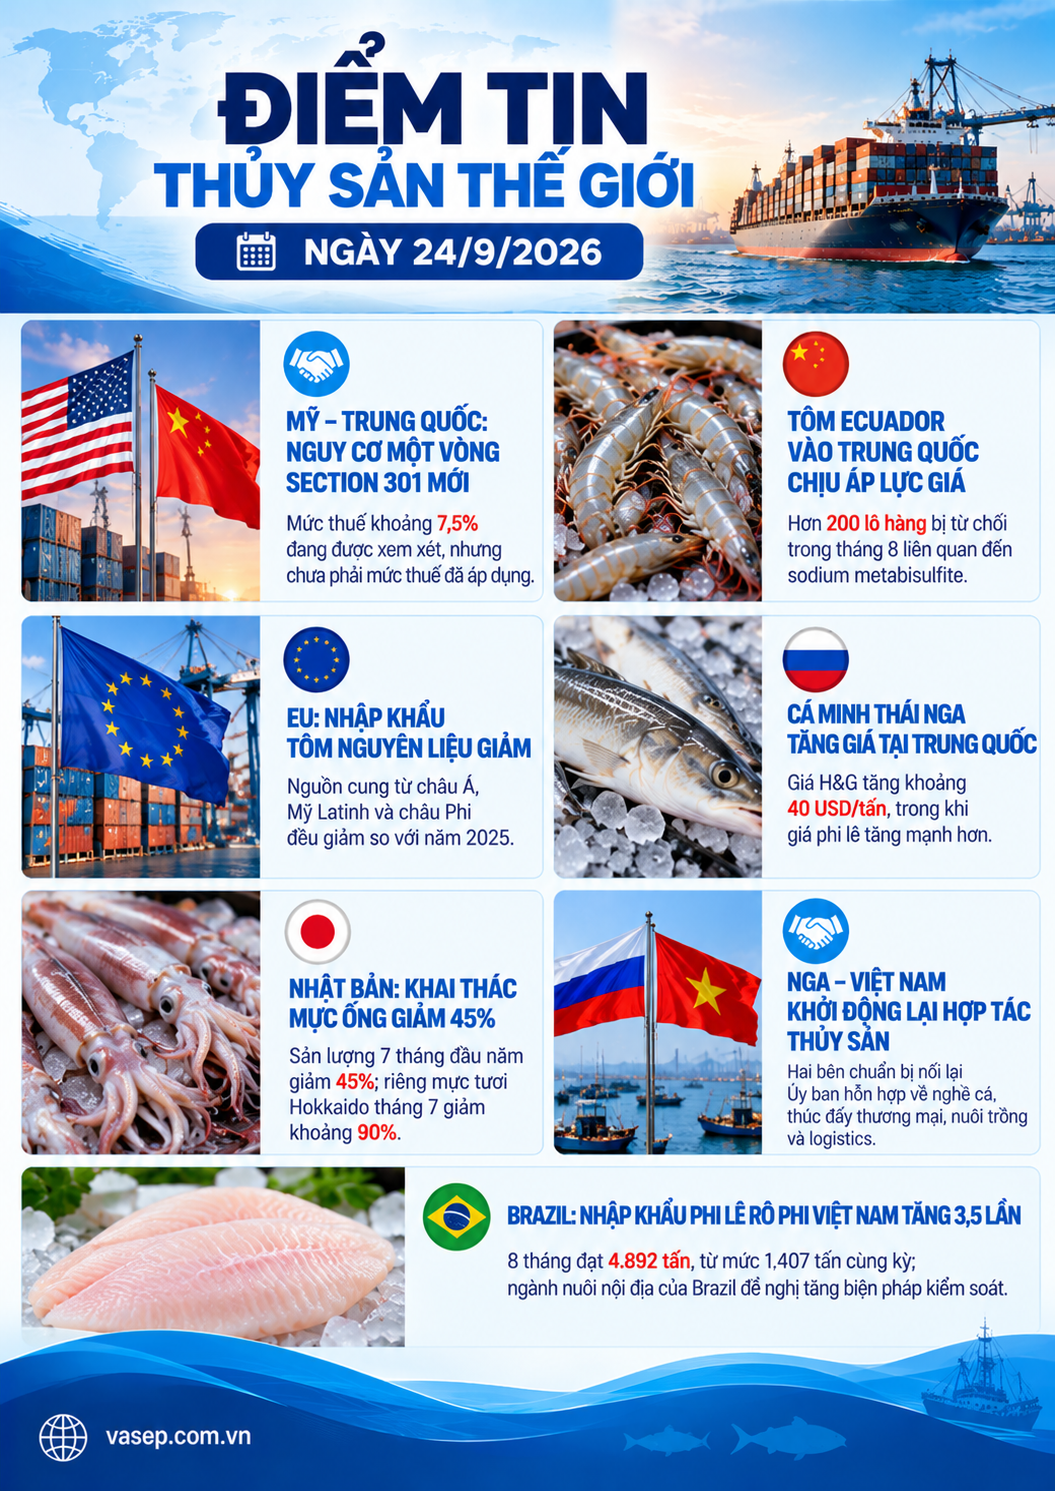
1. Mỹ – Trung Quốc: nguy cơ một vòng Section 301 mới đang được thị trường thủy sản theo dõi sát. Trước cuộc gặp Tổng thống Donald Trump – Chủ tịch Tập Cận Bình trong tuần này, giới thương mại Mỹ đang chú ý một vụ điều tra Section 301 riêng về “dư thừa công suất mang tính cơ cấu”. Mức thuế đang được xem xét khoảng 7,5%, có thể liên quan Trung Quốc và khoảng 15 nền kinh tế khác; thời điểm và phạm vi cuối cùng chưa được quyết định.
Đối với Việt Nam: chưa nên coi 7,5% là mức thuế đã được áp. Nhưng đây là diễn biến cần theo dõi sát vì Việt Nam đang đồng thời đàm phán thương mại với Mỹ và xử lý các vấn đề liên quan Section 301. Reuters ngày 22/9 dẫn thông tin hai bên đã đạt tiến triển đáng kể và đàm phán đang gần kết quả cuối cùng.
2. Cá tra vào Mỹ đang trở thành điểm cần theo dõi trong triển vọng quý IV của Việt Nam trong bối cảnh biện pháp thương mại chặt hơn, tồn kho và chi phí tuân thủ tăng.
Đối với doanh nghiệp: yếu tố cần theo dõi không chỉ là thuế. Sức mua, tồn kho nhà nhập khẩu và tổng chi phí đưa hàng vào Mỹ đang cùng quyết định khả năng ký đơn hàng mới; sản phẩm cá tra chế biến sâu, chia phần, tẩm bột và tiện lợi có dư địa khác với phi lê tiêu chuẩn.
3. Tôm Ecuador vào Trung Quốc: giá cỡ lớn tiếp tục chịu áp lực, hơn 200 lô hàng bị từ chối trong tháng 8 do sodium metabisulfite. Giá tôm Ecuador bán sang Trung Quốc tiếp tục chịu sức ép ở các cỡ lớn. Đáng chú ý, hơn 200 lô hàng Ecuador bị từ chối trong tháng 8 liên quan sodium metabisulfite.
Đối với tôm Việt Nam: đây là diễn biến mới đáng chú ý sau cảnh báo tồn kho Trung Quốc những ngày trước. Nó vừa cho thấy áp lực giá vẫn chưa giảm, vừa cho thấy Trung Quốc có thể kiểm soát chặt hơn tiêu chuẩn hóa chất/phụ gia. Với tôm Việt Nam, cạnh tranh không chỉ ở giá mà còn ở khả năng kiểm soát dư lượng và ổn định chất lượng từng lô.
4. EU: nhập khẩu tôm nguyên liệu năm 2026 đang giảm so với năm 2025; ngành tôm tìm cách kích cầu theo từng thị trường thành viên. Số liệu tại Global Shrimp Forum cho thấy nhập khẩu tôm nguyên liệu của EU từ châu Á, Mỹ Latinh và châu Phi đều giảm trong năm nay so với 2025, sau khi năm ngoái ghi nhận tăng trưởng hai chữ số trong cả bốn quý.
Đối với tôm Việt Nam: EU không phải một thị trường đồng nhất. Khi tổng cầu nguyên liệu yếu, cơ hội sẽ phụ thuộc nhiều hơn vào quy cách, sản phẩm chế biến, chứng nhận và nhu cầu riêng của từng nước, thay vì kỳ vọng thị trường EU tăng đồng loạt.
5. Cá ngừ: gián đoạn vận tải biển lại trở thành rủi ro lớn của chuỗi cung ứng. Đánh giá của Maersk cho rằng biến động và gián đoạn logistics đang trở thành trạng thái thường xuyên hơn trong vận tải biển; chuỗi cá ngừ đặc biệt nhạy cảm vì nguyên liệu và sản phẩm thường phải di chuyển qua nhiều khu vực trước khi tới thị trường cuối cùng.
Đối với cá ngừ Việt Nam: sau áp lực giá nguyên liệu, truy xuất và thuế, logistics đang trở thành lớp chi phí thứ tư cần tính tới. Các doanh nghiệp sử dụng nguyên liệu nhập khẩu chịu rủi ro kép ở thời gian nguyên liệu về nhà máy và lịch giao hàng xuất khẩu.
6. Cá minh thái Nga: giá H&G bán sang Trung Quốc quay đầu tăng, trong khi giá phi lê tăng mạnh hơn. Tuần 39 nâng đánh giá giá CFR Trung Quốc đối với cá minh thái Nga H&G đông lạnh cỡ trên 25 cm thêm bình quân khoảng 40 USD/tấn; giá phi lê tăng mạnh hơn.
Đối với cá tra Việt Nam: đây là diễn biến cần theo dõi. Khi giá cá minh thái – một trong những đối thủ lớn của cá tra trong nhóm cá thịt trắng – tăng, khoảng cách giá có thể tạo cơ hội cho cá tra tại một số phân khúc, đặc biệt khi nhà mua hàng tìm nguồn thay thế.7
7. Nhật Bản: khai thác mực ống 7 tháng giảm 45%; riêng tháng 7 mực tươi Hokkaido giảm khoảng 90%. Minato sáng 24/9 đưa số liệu của Liên đoàn Hợp tác xã Nghề cá Nhật Bản cho thấy sản lượng mực ống trong 7 tháng đầu năm giảm 45%; riêng mực tươi Hokkaido tháng 7 giảm tới khoảng 90%.
Đối với mực – bạch tuộc Việt Nam: nguồn khai thác nội địa Nhật suy giảm sâu có thể hỗ trợ nhu cầu nhập khẩu. Tuy nhiên, cơ hội phụ thuộc vào loài, quy cách và giá vì người tiêu dùng Nhật cũng đang chịu sức ép giá thực phẩm.
8. Nhật Bản: doanh nghiệp thức ăn thủy sản Nhật lập công ty tại Trung Quốc từ tháng 10. Chubu Shiryo sẽ thành lập doanh nghiệp thức ăn nuôi trồng thủy sản tại Trung Quốc, một trong những tin chính của Minato sáng 24/9.
Diễn biến cho thấy thị trường nuôi trồng Trung Quốc tiếp tục thu hút đầu tư từ Nhật vào thức ăn, công nghệ và năng suất nuôi, trong bối cảnh cạnh tranh thủy sản ngày càng chuyển xuống cả khâu đầu vào.
9. Nhật Bản: RAS nội địa chuyển dần từ thử nghiệm sang thương mại hóa thiết bị. Nichimo đang chuẩn bị bán hệ thống nuôi tuần hoàn RAS “sản xuất tại Nhật”, sau thử nghiệm tại Iwate, với trọng tâm giảm chi phí đầu tư ban đầu và vận hành.
Đối với Việt Nam: đây là xu hướng đáng theo dõi trong phát triển nuôi tuần hoàn. Nhật Bản đang tìm cách giải bài toán lớn nhất của RAS là chi phí vốn và vận hành, thay vì chỉ chứng minh công nghệ có thể nuôi được.
10. Nga – Việt Nam: hai bên thống nhất khởi động lại cơ chế hợp tác thủy sản song phương. Rosrybolovstvo ngày 23/9 cho biết hai bên sẽ chuẩn bị phiên tiếp theo của Ủy ban hỗn hợp Nga – Việt Nam về nghề cá. Các lĩnh vực ưu tiên gồm khoa học – kỹ thuật, nuôi trồng và nuôi biển, đào tạo, mở rộng thương mại thủy sản và logistics.
Đáng chú ý, phía Nga đề cập phát triển hành lang logistics “Viễn Đông – Việt Nam – ASEAN”, trong khi phía Việt Nam quan tâm mở rộng danh sách doanh nghiệp được phép xuất khẩu sang Nga.
Đối với ngành thủy sản Việt Nam: đây là diễn biến trực tiếp đáng chú ý. Nếu cơ chế được triển khai thực chất, cơ hội không chỉ nằm ở xuất khẩu sang Nga mà còn ở nhập nguyên liệu cá thịt trắng Nga về Việt Nam, chế biến và kết nối chuỗi cung ứng ASEAN.
11. Đông Nam Á: tiêu dùng thủy sản nội địa tăng đang thay đổi mô hình của ngành chế biến. Tầng lớp trung lưu tại Việt Nam, Indonesia và Malaysia đang tăng nhu cầu thủy sản; các nhà chế biến bắt đầu nhìn thị trường nội địa như một cách giảm phụ thuộc vào cạnh tranh giá xuất khẩu. Đồng thời, xu hướng tự động hóa và chuyên môn hóa nhà máy đang tăng.
Đối với doanh nghiệp Việt Nam: thị trường nội địa không còn chỉ là kênh tiêu thụ phụ. Sản phẩm chế biến, tiện lợi và có thương hiệu có thể tạo biên lợi nhuận khác với xuất khẩu nguyên liệu, đồng thời giúp phân tán rủi ro thị trường.
12. Brazil: nhập khẩu phi lê cá rô phi Việt Nam tăng 3,5 lần và bắt đầu gây phản ứng từ ngành nuôi trong nước. Số liệu Embrapa cho biết nhập khẩu phi lê rô phi từ Việt Nam trong 8 tháng tăng từ 1.407 lên 4.892 tấn, tức khoảng 3,5 lần. Các hiệp hội sản xuất Brazil đang đề nghị áp hạn ngạch và tăng kiểm tra vệ sinh đối với hàng nhập khẩu.
Đối với cá rô phi Việt Nam: tăng trưởng nhanh đang bắt đầu tạo phản ứng phòng vệ từ ngành sản xuất sở tại. Đây là tín hiệu cần đặc biệt lưu ý: khi một thị trường mới tăng quá nhanh, rủi ro chuyển từ “mở thị trường” sang kiểm dịch, hạn ngạch hoặc các biện pháp bảo hộ có thể xuất hiện.
13. Nga: sản lượng khai thác toàn quốc đến 21/9 khoảng 3,6 triệu tấn. Doanh nghiệp Nga đã khai thác khoảng 3,6 triệu tấn, trong đó hơn 2,8 triệu tấn từ vùng Viễn Đông.
Thông tin này cần đặt cùng việc Nga đang đẩy mạnh xuất khẩu sang Trung Quốc và phát triển hành lang logistics hướng châu Á: nguồn nguyên liệu Nga tiếp tục là một biến số lớn đối với cá thịt trắng và thủy sản chế biến tại Đông Bắc Á.