(vasep.com.vn) Mỹ đang đối mặt với nhu cầu yếu; nhập khẩu kỷ lục của Trung Quốc tăng nhanh hơn tiêu dùng; châu Âu ngày càng chú trọng đúng sản phẩm và kênh bán hàng; trong khi Nhật Bản tiếp tục ưu tiên các sản phẩm chế biến phù hợp từng phân khúc. Khi nguồn cung tôm toàn cầu tiếp tục tăng, việc chỉ sản xuất nhiều hơn có thể không còn đủ để bảo đảm tăng trưởng.
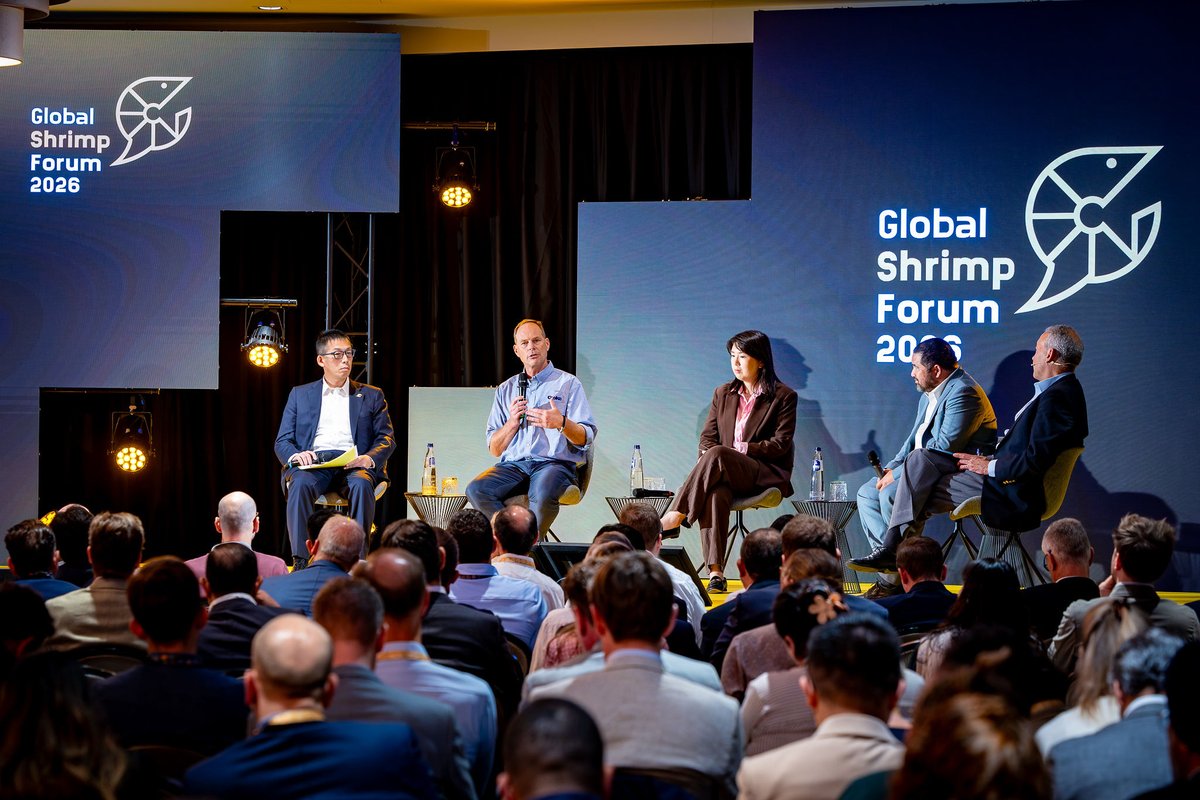
Từ trái sang phải: Ukida Akiyoshi, Giám đốc – Trưởng bộ phận Minato News, Minato; Ralph Sanders, Giám đốc Thu mua & Giao dịch, Cooke Europe; Kelly Wang, Giám đốc Kinh doanh Quốc tế, Optimize Integration Group; Henry DelaLlana, Phó Chủ tịch phụ trách Thu mua, Chicken of the Sea Frozen Foods; và Travis Larkin, người điều phối, Chủ sở hữu kiêm Tổng Giám đốc điều hành Seafood Exchange. Ảnh: GSF
Tổng nhập khẩu tôm của bốn thị trường lớn gồm Mỹ, Trung Quốc, EU và Nhật Bản những năm gần đây tương đối ổn định ở mức 2,4–2,5 triệu tấn. Tuy nhiên, phía sau con số này, dòng chảy thương mại giữa các nguồn cung và thị trường đang thay đổi nhanh chóng.
Tại Global Shrimp Forum 2026, ông Willem van der Pijl cho rằng nguồn cung tăng không đồng nghĩa với tiêu dùng tăng tương ứng. Vì vậy, câu hỏi đối với các nước sản xuất không chỉ là có thể sản xuất thêm bao nhiêu tôm, mà còn là bán ở đâu và dưới dạng sản phẩm nào.
Mỹ: Nhu cầu yếu, cơ cấu nguồn cung thay đổi
Nhập khẩu tôm Mỹ tăng từ 759.660 tấn năm 2024 lên 791.190 tấn năm 2025, nhưng suy yếu từ cuối năm do các biến động về thuế quan. Sang năm 2026, nhập khẩu giảm 11% trong quý I và 2% trong quý II. Nếu xu hướng nửa đầu năm tiếp tục, tổng nhập khẩu cả năm có thể giảm khoảng 5–10%.
Trong bối cảnh đó, cơ cấu nhà cung cấp đang thay đổi đáng kể. Ecuador tiếp tục tăng xuất khẩu vào Mỹ, trong khi lượng hàng từ Ấn Độ biến động mạnh hơn. Nếu xu hướng hiện tại duy trì, Mỹ có thể nhập khoảng 270.000 tấn từ Ecuador trong năm 2026, so với khoảng 230.000 tấn từ Ấn Độ.
Đáng chú ý, nhập khẩu tôm bóc vỏ từ Ecuador trong nửa đầu năm tăng 52%, đạt 74.499 tấn, tiến gần mức 84.148 tấn của Ấn Độ, vốn giảm 29%.
Tuy nhiên, ông Henry DelaLlana, Phó Chủ tịch phụ trách Thu mua của Chicken of the Sea Frozen Foods, lưu ý rằng vấn đề không chỉ nằm ở nguồn cung mà còn ở nhu cầu. Nhập khẩu giảm nhưng giá chưa tăng mạnh cho thấy sức mua tại Mỹ cũng đang yếu.
Trong cơ cấu sản phẩm, Ecuador ngày càng cạnh tranh ở tôm bóc vỏ, trong khi Việt Nam vẫn có vị trí trong nhóm tôm tẩm bột. Thái Lan, Việt Nam và Indonesia tiếp tục có lợi thế ở các sản phẩm chế biến phức tạp, sử dụng nhiều lao động.
Trung Quốc: Nhập khẩu kỷ lục nhưng tiêu thụ chưa theo kịp
Sau khi giảm nhẹ trong năm 2025, nhập khẩu tôm Trung Quốc tăng mạnh trở lại trong năm 2026, với mức tăng 25% trong quý I và 20% trong quý II.
Từ tháng 1–7/2026, Ecuador xuất khoảng 499.595 tấn tôm sang Trung Quốc, tăng 21%; Ấn Độ đạt khoảng 94.004 tấn, tăng 23%. Nếu xu hướng này tiếp tục, nhập khẩu tôm Trung Quốc có thể lần đầu vượt 1 triệu tấn, đạt khoảng 1,07 triệu tấn trong cả năm.
Tuy nhiên, mức tăng nhập khẩu không phản ánh tương ứng mức tăng tiêu dùng.
Bà Kelly Wang, Giám đốc Kinh doanh Quốc tế của Optimize Integration Group, cho biết nhập khẩu tăng khoảng 22% trong nửa đầu năm, trong khi bán lẻ và dịch vụ ăn uống tăng chậm hơn đáng kể. Sản lượng tôm nội địa Trung Quốc cũng đang tăng.
Một phần lượng tôm nhập khẩu lớn đầu năm được mua phục vụ Tết Nguyên đán. Sau đó, giá tôm thấp tiếp tục khuyến khích doanh nghiệp nhập hàng và lưu kho chờ bán.
Tôm đông lạnh nhập khẩu cũng chịu cạnh tranh ngày càng mạnh từ tôm tươi và tôm sống trong nước, nhờ sự phát triển của thương mại điện tử và giao hàng nhanh.
Dù vậy, triển vọng dài hạn vẫn có những yếu tố tích cực. Theo Rabobank, người tiêu dùng Trung Quốc ngày càng phân hóa trong chi tiêu nhưng vẫn sẵn sàng trả tiền cho thực phẩm được đánh giá cao về sức khỏe, dinh dưỡng và tiện lợi.
Trong giai đoạn 2010–2025, tỷ trọng thủy sản trong tiêu thụ protein của Trung Quốc chỉ tăng nhẹ từ khoảng 25% lên 26%, nhưng cơ cấu thay đổi rõ rệt: cá nước ngọt giảm thị phần, nhóm giáp xác tăng khoảng 8 điểm phần trăm và nhập khẩu tôm tăng gấp 17 lần.
Châu Âu: Không phải thêm sản lượng mà là đúng sản phẩm
EU-27 nhập khẩu kỷ lục 614.646 tấn tôm Penaeus nguyên liệu và sản phẩm giá trị gia tăng trong năm 2025. Tuy nhiên, đà tăng đảo chiều trong năm 2026, khi nhập khẩu tôm Penaeus nguyên liệu giảm 3% trong quý I và 13% trong quý II.
Nếu nửa cuối năm cải thiện, nhập khẩu cả năm có thể đạt gần 370.000 tấn, giảm khoảng 9% so với năm 2025.
Diễn biến giữa các khu vực cũng phân hóa. Nam Âu giảm mạnh hơn trong năm 2026, Tây Bắc Âu tương đối ổn định, còn Đông Âu tăng nhanh nhưng quy mô vẫn nhỏ.
Nguồn cung từ châu Á đã tăng đáng kể trong năm 2025. Xuất khẩu sang EU của Ấn Độ tăng 45%, Việt Nam tăng 8% và Indonesia tăng 59%. Trong đầu năm 2026, Ấn Độ và Việt Nam tiếp tục gia tăng hiện diện.
Đáng chú ý, sản phẩm giá trị gia tăng có khả năng chống chịu tốt hơn tôm nguyên liệu. Các nhà cung cấp châu Á chiếm ưu thế trong phân khúc này và Việt Nam tiếp tục giữ thị phần lớn nhất với khoảng cách đáng kể so với các nguồn cung khác.
Theo ông Ralph Sanders, Giám đốc Thu mua và Thương mại của Cooke Europe, châu Âu không nên được xem là một thị trường đồng nhất. Người mua ngày càng chú trọng “đúng sản phẩm, đúng thời điểm, đúng quy cách và đúng kênh bán hàng”, thay vì đơn thuần tăng lượng cung.
Xu hướng tiêu dùng tiện lợi cũng đang tạo thêm cơ hội cho các sản phẩm chế biến và giá trị gia tăng.
Nhật Bản: Cơ hội nằm ở sản phẩm phù hợp từng phân khúc
Nhật Bản vẫn là thị trường nhỏ nhất trong bốn thị trường lớn nhưng tương đối ổn định. Nhập khẩu tăng từ 207.082 tấn năm 2024 lên 210.141 tấn năm 2025. Trong năm 2026, nhập khẩu tăng 2% trong quý I nhưng giảm 9% trong quý II và dự kiến cả năm giảm nhẹ, dù vẫn trên 200.000 tấn.
Khác với các thị trường tăng trưởng chủ yếu nhờ tôm nguyên liệu, Nhật Bản có phân khúc tôm chế biến phát triển ổn định.
Ấn Độ hiện là nhà cung cấp tôm lớn nhất cho Nhật Bản nhờ giá nguyên liệu cạnh tranh và khả năng đáp ứng quy cách. Việt Nam dẫn đầu nguồn cung tôm bóc vỏ, đồng thời cùng Thái Lan có vị trí tốt ở các nhóm sản phẩm chế biến sâu.
Ở nhóm tôm chế biến một công đoạn, Ấn Độ, Indonesia và Việt Nam giữ vị trí đáng kể; trong khi với sản phẩm chế biến sâu hơn, Việt Nam và Thái Lan nổi bật hơn nhờ kinh nghiệm với các sản phẩm ăn liền như tôm luộc và tôm sushi.
Ecuador đang tăng xuất khẩu tôm bỏ đầu còn vỏ sang Nhật, nhưng tôm bóc vỏ vẫn gặp hạn chế do yêu cầu về giá thành và ngoại quan.
Trong bối cảnh tổng nhu cầu tôm Nhật Bản ít biến động, cơ hội tăng trưởng ngày càng phụ thuộc vào khả năng cung cấp đúng sản phẩm và đúng quy cách mà thị trường yêu cầu.
Mỗi thị trường một xu hướng
Bức tranh tại bốn thị trường nhập khẩu lớn cho thấy nhu cầu tôm thế giới đang phân hóa rõ hơn.
Mỹ đang đối mặt với sức mua yếu; Trung Quốc nhập khẩu lượng lớn nhưng tiêu dùng chưa tăng tương ứng; châu Âu ngày càng chọn lọc về sản phẩm và kênh bán hàng; còn Nhật Bản tiếp tục ưu tiên những sản phẩm phù hợp với từng phân khúc cụ thể.
Trong bối cảnh nguồn cung tôm toàn cầu tiếp tục tăng, khả năng cạnh tranh vì vậy không chỉ phụ thuộc vào sản lượng hay giá nguyên liệu. Yếu tố ngày càng quan trọng là lựa chọn đúng thị trường, đúng phân khúc và cung cấp đúng dạng sản phẩm mà người mua cần.