(vasep.com.vn) Các mức thuế mới của Hoa Kỳ không chỉ làm tăng giá thủy sản nhập khẩu, mà còn đang phân chia lại thị phần giữa các nước cung cấp, thúc đẩy doanh nghiệp chuyển hướng sang EU, Trung Quốc, Nhật Bản và các thị trường khu vực. Tôm Ecuador mở rộng tại Mỹ, Ấn Độ tăng bán sang châu Á và châu Âu; cá hồi Chile, Na Uy đứng trước áp lực cạnh tranh từ Canada, Iceland và Quần đảo Faroe; trong khi Việt Nam chịu bất lợi tương đối do mức thuế cao hơn một số đối thủ trực tiếp.
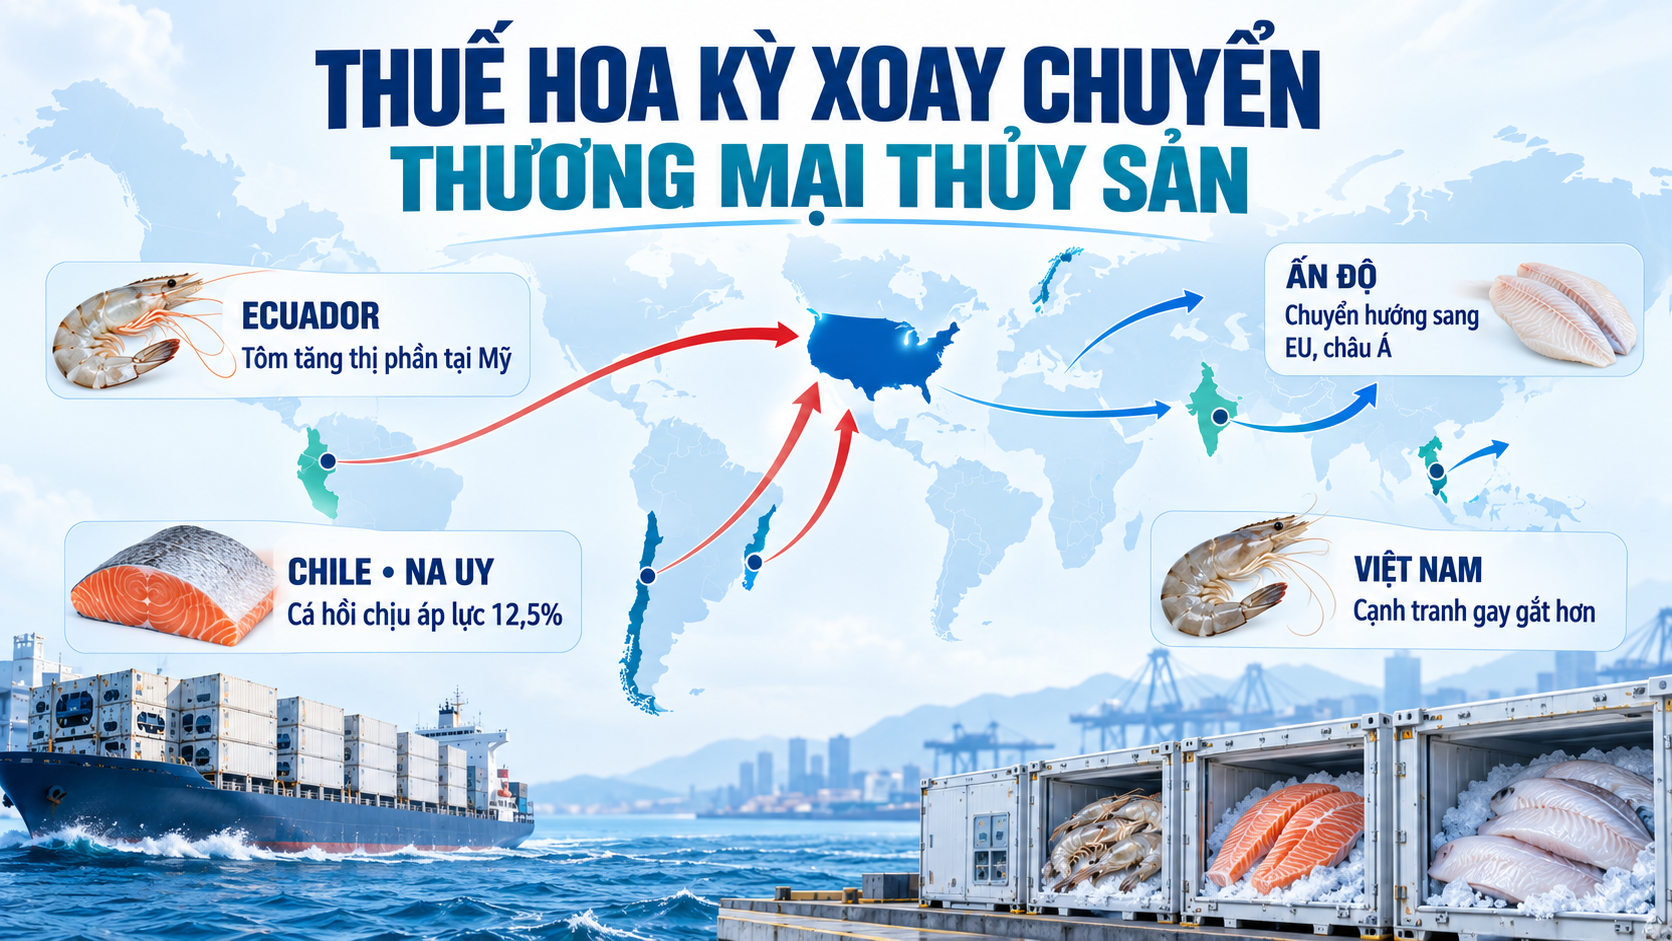
Ngày 24/7/2026, Hoa Kỳ áp dụng thuế bổ sung theo Điều 301 của Đạo luật Thương mại đối với hàng hóa từ 60 nền kinh tế, với lý do các đối tác chưa thiết lập hoặc thực thi đầy đủ lệnh cấm nhập khẩu sản phẩm làm ra bằng lao động cưỡng bức.
Mức thuế 10% được áp dụng với nhóm quốc gia đã ban hành hoặc cam kết xây dựng cơ chế liên quan, gồm Canada, Ecuador, Ấn Độ, Indonesia, Malaysia, Mexico và Anh. Phần lớn các nước còn lại, trong đó có Việt Nam, Thái Lan, Peru, Chile và Na Uy, chịu mức 12,5%. Một số trường hợp như EU, Nhật Bản, Hàn Quốc, Đài Loan và Thụy Sĩ được áp dụng cơ chế tính thuế có xét đến mức thuế tối huệ quốc hiện hành.
Theo Văn phòng Đại diện Thương mại Hoa Kỳ – USTR, phạm vi chính sách bao phủ các đối tác chiếm 99,4% tổng kim ngạch nhập khẩu của Mỹ. Các mức thuế Điều 301 có hiệu lực ngay khi thuế toàn cầu 10% theo Điều 122 hết thời hạn, vì vậy phần lớn hàng nhập khẩu không có khoảng thời gian thực sự được miễn thuế.
Điều đáng chú ý là thủy sản không nằm trong nhóm được miễn trừ chung. Trong quá trình tham vấn, các doanh nghiệp Mỹ đã đề nghị loại thủy sản đông lạnh, cá hồi và một số sản phẩm mà Hoa Kỳ không thể tự sản xuất đủ ra khỏi phạm vi áp thuế. USTR thừa nhận thuế có thể làm tăng chi phí đối với doanh nghiệp và người tiêu dùng, nhưng không chấp nhận phần lớn các đề nghị miễn trừ này.
Hoa Kỳ áp thuế, thị phần giữa các nước lập tức thay đổi
Điểm khác biệt của chính sách mới là Hoa Kỳ không áp một mức thuế giống nhau cho tất cả nhà cung cấp. Khoảng cách chỉ 2,5 điểm phần trăm giữa mức 10% và 12,5% tưởng như không lớn, nhưng trong ngành thủy sản có biên lợi nhuận thấp, đây có thể là yếu tố quyết định khả năng giành đơn hàng.
Bên cạnh đó, thuế Điều 301 được cộng thêm vào thuế nhập khẩu thông thường, thuế chống bán phá giá, thuế chống trợ cấp và các mức thuế Điều 301 cũ đang áp dụng với một số sản phẩm Trung Quốc. Tổng gánh nặng thực tế vì vậy rất khác nhau giữa các quốc gia và từng doanh nghiệp.
Hai ngành hàng chịu tác động rõ nhất là tôm và cá hồi. Đây vừa là những sản phẩm thủy sản được tiêu thụ nhiều nhất tại Hoa Kỳ, vừa phụ thuộc gần như hoàn toàn vào nguồn cung nước ngoài. Theo đại diện Santa Monica Seafood, khoảng 98% cá hồi Đại Tây Dương và 90% tôm tiêu thụ tại Mỹ đến từ nhập khẩu. Do đó, doanh nghiệp Mỹ gần như không có một nguồn cung nội địa đủ lớn để thay thế khi thuế tăng.
Tôm Ecuador mở rộng, Ấn Độ chuyển hướng sang EU và châu Á
Trong ngành tôm, Ecuador, Ấn Độ và Indonesia cùng chịu thuế Điều 301 ở mức 10%, trong khi Việt Nam, Thái Lan và Peru chịu mức 12,5%. Tuy nhiên, thuế Điều 301 chỉ là một phần trong tổng chi phí tiếp cận thị trường Mỹ. Tôm Ấn Độ, Indonesia và Việt Nam còn có thể chịu thêm thuế chống bán phá giá hoặc chống trợ cấp tùy doanh nghiệp và kỳ rà soát.
Ecuador đang tận dụng lợi thế thuế tương đối để mở rộng mạnh tại Hoa Kỳ. Nước này vốn có thế mạnh về tôm nguyên liệu và tôm nguyên con, nhưng gần đây đã đầu tư thêm công suất bóc vỏ, chế biến sâu và sản phẩm tiện lợi – những phân khúc trước đây do doanh nghiệp Ấn Độ và châu Á chiếm ưu thế.
Trong năm tháng liên tiếp, Ecuador đã vượt Ấn Độ trở thành nguồn cung tôm lớn nhất cho Hoa Kỳ. Đến số liệu nhập khẩu mới nhất được công bố đầu tháng 9, Ấn Độ giành lại vị trí dẫn đầu trong tháng, nhưng cuộc cạnh tranh đã thay đổi về bản chất: Ecuador không còn chỉ là nhà cung cấp tôm nguyên liệu giá thấp mà đang trực tiếp cạnh tranh ở nhóm tôm bóc vỏ và chế biến.
Các diễn giả tại Diễn đàn Tôm Toàn cầu 2026 nhận định sự mở rộng của Ecuador tại Mỹ đang buộc ngành tôm Ấn Độ đẩy mạnh bán hàng sang EU, Nhật Bản, Trung Quốc và các thị trường châu Á. Điều này giúp Ấn Độ duy trì sản xuất, nhưng cũng làm tăng cạnh tranh tại những thị trường vốn là điểm đến quan trọng của tôm Việt Nam và Indonesia.
Như vậy, tác động của thuế Mỹ không dừng tại biên giới Hoa Kỳ. Khi một phần tôm Ấn Độ không vào được Mỹ hoặc không đạt hiệu quả mong muốn, lượng hàng này sẽ chuyển sang châu Âu và châu Á, tạo thêm áp lực giá đối với toàn bộ thị trường tôm thế giới.
Việt Nam chịu bất lợi tương đối trước Ecuador, Ấn Độ và Indonesia
Việt Nam nằm trong nhóm chịu thuế Điều 301 ở mức 12,5%, cao hơn 2,5 điểm phần trăm so với Ecuador, Ấn Độ và Indonesia. Chênh lệch này ảnh hưởng trực tiếp đến tôm – ngành hàng mà các nước cạnh tranh trong cùng hệ thống bán lẻ, nhà hàng và phân phối của Hoa Kỳ.
Với tôm chế biến sâu, Việt Nam vẫn có lợi thế về kỹ thuật, chất lượng, khả năng đáp ứng đơn hàng nhỏ, sản phẩm giá trị gia tăng và chế biến theo yêu cầu. Tuy nhiên, Ecuador đang đầu tư mạnh vào chính những phân khúc này, trong khi Ấn Độ tiếp tục giữ lợi thế về quy mô và nguồn nguyên liệu.
Ngoài tôm, cá tra Việt Nam cũng chịu thuế Điều 301 12,5%, bên cạnh thuế chống bán phá giá áp dụng theo từng doanh nghiệp. Trong khi đó, nhiều sản phẩm cá thịt trắng khác được cung cấp từ Canada hoặc một số nước có mức thuế thấp hơn hay được hưởng ưu đãi theo thỏa thuận thương mại.
Cá ngừ, mực, bạch tuộc và các loại cá biển của Việt Nam cũng phải tính thêm 12,5% vào giá thành tại Mỹ, đồng thời đối mặt với các yêu cầu ngày càng chặt về nguồn gốc khai thác, bảo vệ động vật biển có vú và chống khai thác bất hợp pháp.
Thuế mới vì vậy không nhất thiết khiến thủy sản Việt Nam mất thị trường ngay lập tức, nhưng làm suy giảm khả năng cạnh tranh về giá và khiến nhà nhập khẩu thận trọng hơn khi ký hợp đồng dài hạn. Tác động có thể rõ hơn ở các sản phẩm phổ thông, nơi chênh lệch giá vài phần trăm đủ để người mua chuyển sang nguồn cung khác.
Chile và Na Uy đối mặt với một bản đồ cạnh tranh cá hồi mới
Cá hồi là ngành hàng cho thấy rõ việc mức thuế khác nhau có thể tái phân bổ thị phần. Chile và Na Uy – hai nước sản xuất cá hồi lớn nhất thế giới – đều chịu thuế 12,5%. Anh chịu mức 10%, trong khi Iceland và Quần đảo Faroe không nằm trong danh sách 60 nền kinh tế bị điều tra nên không chịu khoản thuế Điều 301 mới.
Canada được xác định mức thuế 10%, nhưng phần lớn thủy sản đáp ứng quy tắc xuất xứ của Hiệp định Mỹ–Mexico–Canada vẫn có thể được miễn thuế. Điều này giúp cá hồi Canada có lợi thế đáng kể tại thị trường Mỹ.
Năm 2025, Chile chiếm khoảng 51% thị trường cá hồi Đại Tây Dương của Hoa Kỳ; Na Uy chiếm 24%, Canada 11% và Quần đảo Faroe khoảng 5%. Thuế mới tạo cho Iceland, Faroe và phần hàng Canada đủ điều kiện ưu đãi một lợi thế lên tới 12,5 điểm phần trăm so với cá hồi Chile và Na Uy.
Đối với Chile, Hoa Kỳ là thị trường đặc biệt quan trọng. Trong nửa đầu năm 2026, Chile xuất khẩu 133.513 tấn cá hồi sang Mỹ, tăng 12,4% so với cùng kỳ và chiếm hơn 30% tổng lượng cá hồi xuất khẩu của nước này.
Khi thuế 12,5% được áp dụng, doanh nghiệp Chile phải lựa chọn giữa giảm giá xuất khẩu, chia sẻ chi phí với nhà nhập khẩu hoặc chuyển một phần chi phí sang người tiêu dùng. Đồng thời, Chile đang đẩy nhanh đa dạng hóa thị trường: xuất khẩu cá hồi sang Brazil và Nhật Bản tiếp tục tăng, trong khi lượng xuất sang Trung Quốc trong nửa đầu năm tăng 124%, đạt 26.380 tấn.
Na Uy cũng chịu sức ép tương tự. Xuất khẩu cá hồi Na Uy sang Mỹ đạt khoảng 11,3 tỷ NOK trong năm 2025. Việc tăng thuế từ mức tạm thời 10% lên 12,5% làm gia tăng khoảng cách cạnh tranh với Iceland, Faroe và Canada.
Dù xuất khẩu cá hồi Na Uy sang Mỹ đã phục hồi trong tháng 8, xu hướng dài hạn sẽ phụ thuộc vào việc doanh nghiệp có thể chuyển chi phí thuế vào giá bán hay không. Nếu giá cá hồi tại Mỹ tăng quá mạnh, một phần hàng Na Uy có thể được chuyển sang EU và châu Á, qua đó tác động trở lại giá cá hồi trên các thị trường này.
Canada vừa có lợi thế tại Mỹ, vừa đứng trước nguy cơ trả đũa
Canada là trường hợp đặc biệt do chuỗi cung ứng thủy sản hai nước có mức độ liên kết rất cao. Cá hồi, cua tuyết và tôm hùm Canada được nhập khẩu với khối lượng lớn vào Hoa Kỳ; ngược lại, nhiều sản phẩm thủy sản Mỹ được đưa sang Canada để tiêu thụ hoặc chế biến rồi tái xuất.
Phần lớn thủy sản Canada đáp ứng quy tắc xuất xứ của USMCA tiếp tục được miễn thuế, tạo lợi thế so với các nguồn cung chịu thuế 10-12,5%. Điều này có thể giúp Canada mở rộng thị phần cua tuyết, tôm hùm và cá hồi tại Mỹ.
Tuy nhiên, cuối tháng 8, quan hệ thương mại hai nước trở nên căng thẳng khi Hoa Kỳ áp thuế 50% đối với khoảng 20 tỷ USD hàng hóa Canada theo Điều 338. Dù danh sách phía Mỹ không bao gồm thủy sản, Canada ban đầu dự kiến áp thuế trả đũa 25%, trong đó có hàng thủy sản Hoa Kỳ.
Sau vận động của ngành và công đoàn, Canada đã loại thủy sản khỏi danh sách trả đũa. Quyết định này giúp ngành tôm hùm Mỹ tránh được cú sốc lớn, nhưng diễn biến cho thấy thương mại thủy sản Bắc Mỹ có thể nhanh chóng bị kéo vào những tranh chấp không xuất phát từ chính ngành thủy sản.
Trung Quốc chịu thuế chồng thuế, nhưng khoảng cách với đối thủ không còn quá lớn
Trung Quốc tiếp tục chịu các mức thuế Điều 301 từ nhiệm kỳ đầu của Tổng thống Trump, nay cộng thêm lớp thuế mới. Những ngành hàng bị ảnh hưởng rõ gồm cá rô phi, thủy sản chế biến, cá thịt trắng gia công và một số sản phẩm cua.
Trước đây, thuế cao đối với Trung Quốc đã thúc đẩy doanh nghiệp Mỹ chuyển gia công cá thịt trắng và thủy sản sang Việt Nam, Indonesia hoặc các nước châu Á khác. Nhưng khi Hoa Kỳ áp thuế 10-12,5% với gần như toàn bộ các nguồn cung thay thế, khoảng cách thuế giữa Trung Quốc và các đối thủ bị thu hẹp tương đối.
Vì vậy, Trung Quốc có thể vẫn duy trì được một phần thị phần ở những sản phẩm mà nước này có lợi thế lớn về chi phí, quy mô chế biến và chuỗi cung ứng, nhất là cá rô phi. Ngược lại, các sản phẩm phổ thông, dễ thay thế sẽ tiếp tục dịch chuyển sang Đông Nam Á và Mỹ Latinh.
Khả năng chuyển hàng qua nước thứ ba cũng trở nên rủi ro hơn. Tháng 8/2026, chính quyền Mỹ công bố báo cáo xác định hơn 40 quốc gia có dấu hiệu tham gia mạng lưới trung chuyển hàng hóa Trung Quốc để tránh thuế. Việc Hoa Kỳ tăng sử dụng phân tích dữ liệu và trí tuệ nhân tạo để phát hiện chuyển tải khiến doanh nghiệp phải kiểm soát chặt hơn xuất xứ nguyên liệu và quá trình chế biến.
EU và châu Á tiếp nhận lượng hàng chuyển hướng khỏi Mỹ
Khi khả năng tiếp cận Hoa Kỳ giảm, EU, Trung Quốc, Nhật Bản và các nước châu Á trở thành điểm đến thay thế. Đây là xu hướng đang thấy rõ ở tôm Ấn Độ, cá hồi Chile và nhiều sản phẩm thủy sản của Indonesia.
Nhưng chuyển hướng thị trường không đồng nghĩa với việc doanh nghiệp có thể duy trì nguyên giá bán. Lượng hàng tăng nhanh tại một thị trường mới thường làm gia tăng cạnh tranh và gây áp lực giảm giá. EU có thể nhập thêm tôm Ấn Độ và cá hồi Chile, nhưng người mua châu Âu sẽ có vị thế đàm phán tốt hơn khi nhiều nhà cung cấp cùng tìm đầu ra.
Tại Trung Quốc, nguồn cung tôm và cá hồi tăng trong bối cảnh sức mua chưa phục hồi đồng đều cũng có thể khiến tồn kho tăng. Nhật Bản có khả năng hấp thụ thêm tôm Ấn Độ và cá hồi coho Chile, nhưng đây là thị trường đòi hỏi cao về quy cách, chất lượng và giá thành, không thể thay thế hoàn toàn quy mô tiêu thụ của Hoa Kỳ.
Hệ quả là chính sách thuế Mỹ có thể làm giảm giá xuất khẩu tại những thị trường ngoài Mỹ, trong khi giá bán tại Hoa Kỳ lại tăng. Khoảng cách giá giữa các khu vực sẽ mở rộng, kích thích doanh nghiệp điều chỉnh sản phẩm, quy cách chế biến và hệ thống phân phối.
Đầu tư chế biến đang đi theo lợi thế thuế
Sự dịch chuyển thương mại đang kéo theo thay đổi trong đầu tư. Ecuador mở rộng nhà máy bóc vỏ và chế biến tôm để tiến sâu hơn vào thị trường Mỹ. Ấn Độ tăng phát triển tôm sú và sản phẩm phù hợp với Nhật Bản, EU và châu Á. Indonesia tìm thêm thị trường tại Trung Quốc, EU, Hàn Quốc, Canada và ASEAN.
Các nước cá hồi cũng điều chỉnh chiến lược. Chile tiếp tục phát triển thị trường Brazil, Trung Quốc và Nhật Bản; Na Uy phải cân nhắc lại mức độ đầu tư tiếp thị tại Hoa Kỳ; trong khi Iceland, Faroe và Canada có thêm động lực mở rộng sản lượng dành cho thị trường Mỹ.
Như vậy, lợi thế thương mại không còn chỉ phụ thuộc vào chi phí nuôi, khai thác hay chế biến. Nơi đặt nhà máy, xuất xứ nguyên liệu và khả năng đáp ứng quy tắc xuất xứ đang trở thành những yếu tố quyết định.
Một trật tự thương mại thủy sản phân mảnh hơn
Chính sách thuế của Hoa Kỳ đang tạo ra ba thay đổi lớn trong thương mại thủy sản thế giới.
Thứ nhất, thị phần tại Mỹ được phân bổ lại theo mức thuế và tổng thuế thực tế của từng nước. Ecuador, Canada, Iceland và Faroe có thêm lợi thế; trong khi Chile, Na Uy, Việt Nam, Thái Lan, Peru và Trung Quốc chịu sức ép lớn hơn.
Thứ hai, lượng thủy sản không vào được Hoa Kỳ đang chuyển sang EU và châu Á. Điều này làm gia tăng cạnh tranh giữa các nhà xuất khẩu và gây áp lực lên giá thế giới.
Thứ ba, doanh nghiệp phải đưa rủi ro chính sách vào mọi quyết định kinh doanh. Hợp đồng có thời hạn ngắn hơn, điều khoản chia sẻ thuế phổ biến hơn, lượng hàng giao trước thời điểm thuế có hiệu lực tăng mạnh và kế hoạch đầu tư được phân bổ sang nhiều quốc gia.
Tác động sâu nhất vì vậy không nằm ở riêng mức thuế 10% hay 12,5%, mà ở việc chính sách có thể thay đổi nhanh theo căn cứ pháp lý, quan hệ ngoại giao hoặc tranh chấp với từng quốc gia. Sau khi thuế IEEPA bị Tòa án Tối cao bác bỏ, Hoa Kỳ chuyển sang Điều 122 rồi Điều 301; đồng thời tiếp tục sử dụng Điều 338, chống bán phá giá, chống trợ cấp và các biện pháp chống chuyển tải.
Trong môi trường đó, Hoa Kỳ vẫn là thị trường thủy sản lớn và hấp dẫn, nhưng không còn được xem là điểm đến có mức độ ổn định cao. Các quốc gia xuất khẩu đang phải xây dựng nhiều cửa ra cho cùng một sản phẩm, còn các nhà nhập khẩu Mỹ phải duy trì nhiều nguồn cung cho cùng một ngành hàng.
Chính sách thuế của Hoa Kỳ vì vậy đang không chỉ bảo hộ một số ngành sản xuất trong nước. Nó đang làm thay đổi hướng đi của tôm, cá hồi, cá thịt trắng, cua và nhiều sản phẩm thủy sản khác; phân chia lại thị phần giữa châu Á, Mỹ Latinh, Bắc Mỹ và châu Âu; đồng thời thúc đẩy thương mại thủy sản thế giới chuyển sang một cấu trúc phân mảnh, tốn kém và khó dự báo hơn.