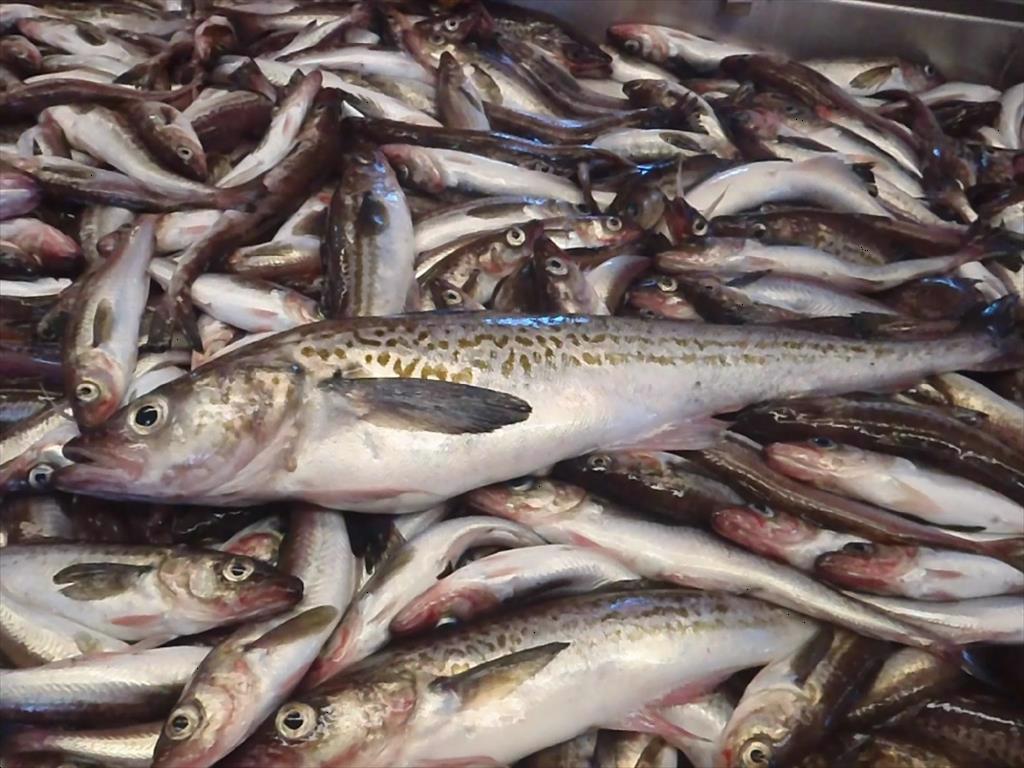
Sản lượng 2024 tăng, nhưng giá giảm trên diện rộng
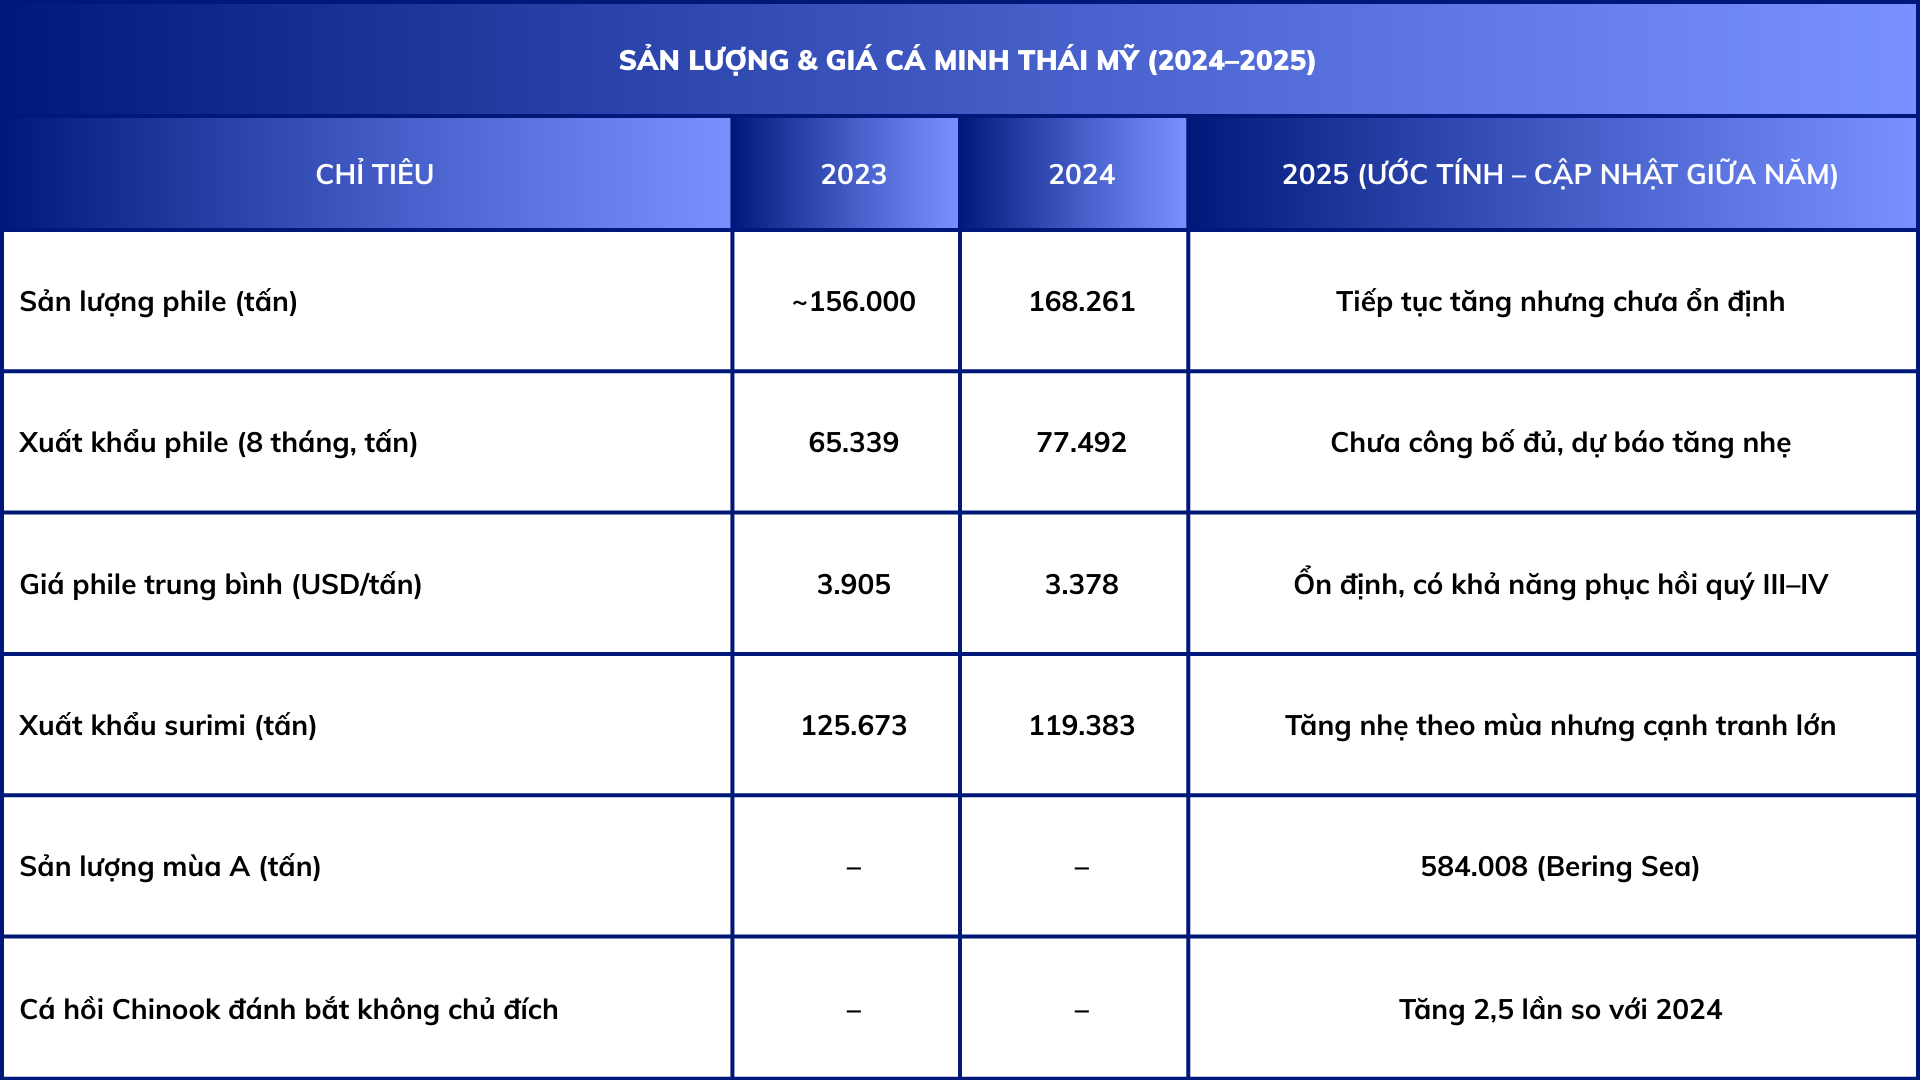
Năm 2024 là một năm ghi nhận tăng trưởng về sản lượng và chuyển dịch cơ cấu sản phẩm. Tổng sản lượng phile đạt 168.261 tấn, tăng hơn 12.000 tấn so với năm 2023, trong đó phile PBO tăng mạnh từ 96.238 tấn lên 122.593 tấn – phản ánh xu hướng toàn cầu ưu tiên sản phẩm giá trị cao, chế biến sâu. Tuy nhiên, bức tranh xuất khẩu lại không mấy khả quan.
Xuất khẩu phile trong 8 tháng đầu năm 2024 tăng 19% về lượng (65.339 → 77.492 tấn), nhưng giá trung bình giảm từ 3.905 USD/tấn xuống 3.378 USD/tấn. Phân khúc surimi chịu ảnh hưởng nặng hơn: sản lượng xuất khẩu giảm 5,1%, giá giảm từ 2.766 xuống 2.388 USD/tấn. Trong số các phân khúc chính, chỉ có trứng cá (roe) duy trì đà tăng với 19.691 tấn, giá tăng nhẹ lên 5.952 USD/tấn.
Như vậy, năm 2024 phản ánh rõ nghịch lý: sản lượng tăng nhưng giá giảm, do sức ép tồn kho lớn từ 2023, đồng thời thị trường quốc tế bị cạnh tranh mạnh bởi nguồn cung giá rẻ từ Nga.
Tiêu thụ nội địa Mỹ tăng – điểm sáng của 2024
Trái ngược với bối cảnh xuất khẩu, thị trường nội địa Hoa Kỳ lại ghi nhận sự tăng trưởng đáng kể. Theo GAPP, người Mỹ tiêu thụ 115.065 tấn minh thái Mỹ trong 2024, tăng 13% so với năm 2023. Tỷ lệ sản lượng được giữ lại trong nước cũng tăng từ 50,7% lên 55%. Điều này phản ánh xu hướng người tiêu dùng Mỹ ngày càng ưa chuộng sản phẩm khai thác trong nước, có chứng nhận bền vững và phù hợp với nhu cầu protein ít béo.
Đây là yếu tố quan trọng giúp ngành giảm bớt phụ thuộc vào thị trường xuất khẩu – vốn đang biến động mạnh.
2025: nguồn cung chậm lại, chi phí tăng và rủi ro sinh thái
Sang năm 2025, dữ liệu ban đầu cho thấy sản lượng khai thác tại Bering Sea vẫn ở mức cao nhưng bắt đầu có xu hướng chậm lại. Tính đến giữa tháng 5/2025, sản lượng mùa A đã đạt 584.008 tấn, gần một nửa hạn ngạch cả năm. Tuy nhiên, tốc độ khai thác mùa B lại giảm khi đến ngày 12/7/2025, sản lượng chỉ đạt khoảng 88% so với cùng kỳ năm 2024.
Đáng chú ý, khu vực nhà máy ven bờ có khả năng để lại 20.000–30.000 tấn hạn ngạch không khai thác được, do điều kiện thời tiết, ngư trường phân tán và chi phí vận hành tăng. Bên cạnh đó, lượng cá hồi Chinook đánh bắt không chủ đích tăng 2,5 lần so với năm trước, gây áp lực lên cơ quan quản lý và tiềm ẩn nguy cơ siết chặt hạn chế khai thác trong các mùa tới.
Những yếu tố này cho thấy nguồn cung năm 2025 đã bắt đầu “trật nhịp” và dự báo có xu hướng giảm trong năm 2026.
Cạnh tranh Nga – thách thức lớn nhất của 2024–2025
Nga tiếp tục là đối thủ lớn trên thị trường. Sau năm 2022, do cấm vận tại châu Âu và Mỹ, Nga đẩy mạnh xuất khẩu sang Trung Quốc, Hàn Quốc và Đông Nam Á với giá thấp. Điều này trực tiếp kéo giá surimi và block của Mỹ xuống.
Để đối phó, Mỹ tăng cường chiến lược marketing quốc tế, đặc biệt tại Hàn Quốc – nơi tiêu thụ minh thái mạnh nhất thế giới. Cuối 2025 ghi nhận GAPP đã ra mắt website tiếng Hàn, hợp tác với đầu bếp và siêu thị để quảng bá “Wild Alaska Pollock”. Chiến dịch này cho thấy Mỹ đang chuyển từ “bán nguyên liệu” sang “xây dựng thương hiệu quốc gia”.
Triển vọng 2025–2026: thắt cung và phục hồi giá?
Nhiều yếu tố cho thấy năm 2025 là năm chuyển tiếp. Sản lượng vẫn cao nhưng bất ổn; chi phí cao, lượng cá đánh bắt không chủ đích tăng, cá nhỏ hơn và ngư trường phân tán khiến hiệu quả khai thác giảm. Một số dự báo cho rằng sản lượng năm 2026 có thể giảm tới 100.000 tấn.
Trong bối cảnh đó, thị trường có thể bước vào chu kỳ thắt chặt nguồn cung – phục hồi giá từ cuối 2025 hoặc đầu 2026, đặc biệt với các mặt hàng phile giá trị cao.
Tuy nhiên, sự phục hồi này sẽ phụ thuộc lớn vào:
Giai đoạn 2024–2025 của ngành cá minh thái Mỹ là giai đoạn “tái cân bằng” đầy thử thách. Sự tăng trưởng sản lượng đi kèm với áp lực giá và tồn kho, cạnh tranh quốc tế mạnh mẽ và chi phí sản xuất leo thang. Tuy vậy, tiêu thụ nội địa tăng, sản phẩm phile chất lượng cao phát triển và khả năng thắt cung năm 2025–2026 mở ra triển vọng điều chỉnh giá tốt hơn trong tương lai gần.
Ngành cá minh thái Mỹ đang đứng trước yêu cầu vừa phải thích ứng với áp lực thị trường hiện tại, vừa chuẩn bị sẵn sàng cho giai đoạn mới với nhu cầu bền vững và thị trường có chọn lọc hơn.
(vasep.com.vn) Thị trường thủy sản thế giới ngày 16/10 ghi nhận nhiều diễn biến đáng chú ý về giá tôm, nguồn cung nguyên liệu và chính sách quản lý nghề cá. Giá tôm tại Mỹ tiếp tục chịu sức ép trong khi nguồn cung nhập khẩu được dự báo tăng; ngược lại, giá tôm nguyên liệu tại Ấn Độ tăng do sản lượng thu hoạch thấp. Bên cạnh đó, Peru hủy mùa khai thác cá cơm thứ hai, Iceland và Greenland giảm mạnh khuyến nghị khai thác capelin. Nga tiếp tục duy trì nguồn cá minh thái lớn, trong khi doanh nghiệp thủy sản Việt Nam tăng đầu tư vào kho lạnh và vốn lưu động.
Năm 2026, ngành thủy sản Việt Nam tiếp tục đối mặt với nhiều khó khăn, thách thức trước những biến động phức tạp của kinh tế và thương mại toàn cầu, xu hướng gia tăng bảo hộ thương mại, các rào cản kỹ thuật và yêu cầu ngày càng cao về an toàn thực phẩm, truy xuất nguồn gốc, phát triển bền vững. Bên cạnh áp lực cạnh tranh ngày càng gay gắt trên thị trường quốc tế, khó khăn về nguồn nguyên liệu, chi phí sản xuất, logistics và nguồn vốn cũng tiếp tục ảnh hưởng đến hoạt động sản xuất, kinh doanh và xuất khẩu.
(vasep.com.vn) Văn phòng Đại diện Thương mại Mỹ (USTR) đã gia hạn đến ngày 9/1/2027 việc miễn thuế theo Mục 301 đối với 178 sản phẩm nhập khẩu từ Trung Quốc. Các khoản miễn trừ này lẽ ra hết hạn vào ngày 9/11. Danh sách bao gồm 10 dòng thuế thủy sản. Nếu không được gia hạn, các sản phẩm này sẽ phải chịu lại thuế Mục 301, thường ở mức 25%.
(vasep.com.vn) Hoạt động thu hoạch cá tra giống tại xã Hỏa Lựu, TP. Cần Thơ đang diễn ra sôi động, khi nhiều hộ nuôi liên tục thu hoạch, cân bán và vận chuyển cá đến các vùng nuôi thương phẩm. Với giá bán khoảng 40.000 đồng/kg, mô hình này đang mang lại nguồn thu đáng kể cho nông dân địa phương.
(vasep.com.vn) Một dự án thử nghiệm kéo dài ba năm tại Thụy Điển cho thấy các nguồn protein thay thế như protein từ nấm (mycoprotein), bột côn trùng và bột trai có thể thay thế một phần đậu nành và bột cá trong thức ăn chăn nuôi mà vẫn đảm bảo hiệu quả sản xuất.
(vasep.com.vn) Các nhà khoa học tại Đại học Queensland (Australia) đang phát triển công nghệ biến chất thải hữu cơ thành protein đơn bào (SCP) để thay thế bột cá trong thức ăn thủy sản. Giải pháp này có tiềm năng giảm phụ thuộc vào nguồn cá khai thác tự nhiên, đồng thời tận dụng chất thải và hạn chế tác động môi trường.
(vasep.com.vn) Sản lượng khai thác cá minh thái của Nga đã vượt 2 triệu tấn tính đến đầu tháng 11/2026, chiếm gần một nửa tổng sản lượng đánh bắt thủy sản cả nước. Kết quả này cao hơn 3,1% so với mức kỷ lục ghi nhận cùng kỳ năm 2025, phản ánh hoạt động khai thác tích cực tại các ngư trường Viễn Đông.
(vasep.com.vn) Sản lượng phi lê cá minh thái không xương (PBO) của Mỹ đang ghi nhận mức sụt giảm 24% so với cùng kỳ, đẩy dự báo giá chào bán trong quý 1/2027 có thể tăng thêm 500 USD/tấn. Tính đến đầu tháng 10/2026, sản lượng PBO của Mỹ chỉ đạt hơn 95.700 tấn – mức thấp nhất kể từ năm 2022. Sự khan hiếm cục bộ buộc các nhà cung cấp Mỹ phải dồn áp lực nhu cầu và giá cả sang các hợp đồng của năm tới.
(vasep.com.vn) Cục Thống kê Na Uy (SSB) cho biết chỉ số giá tiêu dùng tháng 10/2026 tăng 3,6% so với cùng kỳ, cao hơn mức 3,4% của tháng trước. Giá điện, kể cả phí lưới, tăng 12,8%, chủ yếu kéo lạm phát đi lên, trong khi giá nhiên liệu tăng tới 25,8% trong 12 tháng.
(vasep.com.vn) Xuất khẩu tôm Việt Nam trong 10 tháng đầu năm 2026 đạt 4,21 tỷ USD, tăng 8,8% so với cùng kỳ. Dù vẫn duy trì tăng trưởng nhờ thị trường Trung Quốc và một số thị trường trong khối CPTPP, kết quả tháng 10 cho thấy những dấu hiệu kém thuận lợi. Xuất khẩu sang Mỹ tiếp tục giảm sâu, trong khi áp lực thuế quan, cạnh tranh quốc tế và chi phí sản xuất đang đặt doanh nghiệp trước nhiều thách thức trong giai đoạn cuối năm.
VASEP - HIỆP HỘI CHẾ BIẾN VÀ XUẤT KHẨU THỦY SẢN VIỆT NAM
Chịu trách nhiệm: Ông Nguyễn Hoài Nam - Phó Tổng thư ký Hiệp hội
Đơn vị vận hành trang tin điện tử: Trung tâm VASEP.PRO
Trưởng Ban Biên tập: Bà Phùng Thị Kim Thu
Giấy phép hoạt động Trang thông tin điện tử tổng hợp số 138/GP-TTĐT, ngày 01/10/2013 của Bộ Thông tin và Truyền thông
Tel: (+84 24) 3.7715055 – (ext.203); email: kimthu@vasep.com.vn
Trụ sở: Số 7 đường Nguyễn Quý Cảnh, Phường An Phú, Quận 2, Tp.Hồ Chí Minh
Tel: (+84) 28.628.10430 - Fax: (+84) 28.628.10437 - Email: vasephcm@vasep.com.vn
VPĐD: số 10, Nguyễn Công Hoan, Ngọc Khánh, Ba Đình, Hà Nội
Tel: (+84 24) 3.7715055 - Fax: (+84 24) 37715084 - Email: vasephn@vasep.com.vn