Mùa kết quả kinh doanh quý 2/2024 chính thức khép lại với tổng lợi nhuận sau thuế toàn thị trường tăng 26% so với cùng kỳ với động lực tăng trưởng từ nhóm Phi tài chính tăng 32,9% nhờ đóng góp đáng kể từ nhóm có câu chuyện hồi phục bao gồm Thép, Hàng không, Viễn thông, Phân bón, Bán lẻ và Bất động sản phần lớn nhờ bán buôn dự án và ghi nhận thu nhập từ hoạt động tài chính.
Ở nhóm Tài chính, lợi nhuận sau thuế tăng 20,6% so với cùng kỳ. Ngân hàng tiếp tục là trụ cột tăng trưởng chính tăng 21,6% so với cùng kỳ và 6% theo quý trong khi Chứng khoán không còn tăng trưởng đột biến do hiệu ứng nền so sánh thấp đã hết.
Theo nhận định của FiinGroup, triển vọng tăng trưởng lợi nhuận sau thuế sẽ tiếp tục khả quan trong quý 3/2024 nhờ nền so sánh quý 3/2023 là mức đáy trong 6 quý trở lại đây. Đây cũng là quý mà hai ngành chủ chốt bao gồm Ngân hàng và Bất động sản cùng có kết quả kinh doanh kém và lợi nhuận của nhóm còn lại ngoại trừ Thép, Chứng khoán, Dầu khí gần như chưa hồi phục hoặc hồi phục rất chậm.
Xu hướng hồi phục đang diễn ra khá tích cực ở nhiều ngành thuộc nhóm Phi tài chính; Mặt bằng lợi nhuận ổn định ở nhóm Tài chính.
Cụ thể, với nhóm hàng tiêu dùng đạt tăng trưởng vượt trội về lợi nhuận sau thuế so với cùng kỳ nhờ doanh thu tăng trưởng và biên EBIT cải thiện, dẫn dắt bởi Bán lẻ MWG, FRT. Trong khi đó, Sữa (VNM), Đồ uống (SAB), Thực phẩm (MSN), Hàng cá nhân (PNJ) ghi nhận mức tăng trưởng thấp hơn mức trung bình của nhóm Phi tài chính nhưng đây vẫn là kết quả kinh doanh vượt kỳ vọng.
Với cầu tiêu dùng dự kiến sẽ hồi phục mạnh hơn và biên lợi nhuận duy trì mở rộng (nhờ kiểm soát tốt chi phí đầu vào), triển vọng tăng trưởng nửa cuối 2024 vẫn khá tích cực với hầu hết các ngành này (ngoại trừ Hàng cá nhân do giá vàng khó tăng đột biến trong thời gian tới).
Về triển vọng ngành Đường và Chăn nuôi, theo FiinGroup, chưa thấy có yếu tố hỗ trợ đáng kể nào cho tăng trưởng lợi nhuận nửa cuối năm 2024.
Với ngành điện và sản xuất dầu khí, lợi nhuận đang ở mức thấp nhất trong 6 quý gần nhất. Triển vọng lợi nhuận của nhóm Điện chưa thực sự tích cực do nhu cầu về điện dự kiến sẽ không đột biến trong ngắn hạn trong khi nhóm sản xuất dầu khí lợi nhuận sẽ tiếp tục giảm sâu trong quý tới bởi biên lọc dầu chưa có dấu hiệu tăng trở lại.
Ở nhóm xuất khẩu, nhiều tín hiệu cho thấy nhu cầu tiêu dùng ở các thị trường xuất khẩu chính của Việt Nam bao gồm EU, Mỹ đang yếu đi. Do đó, tăng trưởng lợi nhuận sau thuế của nhóm Xuất khẩu sẽ tiếp tục phân hóa mạnh trong các quý tới.
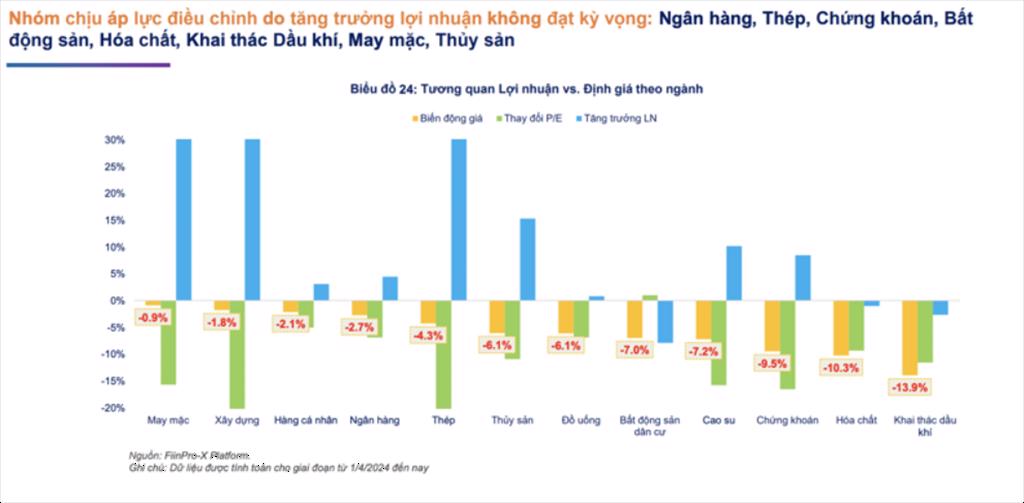
Cụ thể, triển vọng kinh doanh vẫn chưa thực sự tích cực ở ngành Thủy sản (VHC, ANV, FMC) và Hóa chất (DGC). Xuất khẩu Tôm, Cá tra có tăng trưởng nhưng chưa cao do sức mua hạn chế của nhà nhập khẩu trong khi gặp cạnh tranh lớn từ các nguồn cung giá rẻ khác khiến VHC và FMC chưa cải thiện được biên EBIT. Với Hóa chất, lợi nhuận có thể đã tạo đáy và sẽ tiếp tục hồi phục trong các quý tới, nhưng giá cổ phiếu đã phản ánh quá mức tiềm năng hồi phục này.
Ở chiều ngược lại, Dệt may đạt mức tăng 47,4% trong quý 1 về lợi nhuận sau thuế nhờ hiệu ứng nền so sánh cùng kỳ ở mức thấp và biên EBIT cải thiện chủ yếu ở VGT, TCM, MSH, TNG. Xu hướng hồi phục về doanh thu sẽ rõ nét hơn trong quý tới nhờ lượng đơn hàng đã tăng trở lại. Điểm cần lưu ý là tốc độ hồi phục về biên lợi nhuận rất chậm do làm hàng giá trị thấp, giá đầu vào tăng, chi phí nhân công tăng.
Hầu hết các cổ phiếu dệt may đang ở vùng định giá cao so với trung bình 3 năm. Tăng trưởng lợi nhuận chưa đạt kỳ vọng khiến nhiều cổ phiếu Dệt may chịu áp lực điều chỉnh trong 1 tháng gần đây. Với triển vọng hồi phục vẫn còn phía trước, đây là nhóm cổ phiếu đáng chú ý khi được chiết khấu về mặt bằng định giá thấp hơn.
Với Cao su, đà tăng có thể chững lại bởi giá cao su không tăng đột biến như giai đoạn đầu năm.
Về mặt định giá, P/E toàn thị trường hiện ở mức 13,3x, về dưới mức trung bình giai đoạn từ năm 2019 đến nay (14,8x) và giảm 12,5% so với đỉnh 2 năm (thiết lập vào đầu tháng 4/2024). Trong đó, P/E Phi tài chính giảm 11,5% và Ngân hàng giảm 14,3%.
Với triển vọng tăng trưởng lợi nhuận sau thuế nửa cuối năm 2024 trên 20% nhờ xu hướng hồi phục tiếp diễn ở nhóm Phi tài chính, P/E sẽ về mức thấp hơn khi thị trường điều chỉnh, tạo cơ hội ở các ngành/cổ phiếu có dư địa mở rộng về định giá và có triển vọng tăng trưởng tốt.
Theo VnEconomy
(vasep.com.vn) Ngày 20/10/2026, trong khuôn khổ Triển lãm Thủy sản Mỹ Latinh (Seafood Show Latin America 2026) tại São Paulo, Brazil, Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP) và Hiệp hội Nhập khẩu Thủy sản Brazil (ABRAPES) đã có cuộc làm việc nhằm tăng cường hợp tác thương mại, phối hợp quảng bá thủy sản Việt Nam tại thị trường Brazil, đặc biệt là sản phẩm cá rô phi (tilapia), đồng thời trao đổi về phát triển bền vững và những thách thức trong hoạt động nhập khẩu mặt hàng này.
(vasep.com.vn) VASEP đã chính thức công bố nội dung chương trình của Vietnam Seafood Summit 2026 (VSS 2026) với 5 phiên chuyên sâu, đi từ triển vọng ngành hàng, rào cản thương mại, nhu cầu người mua đến thị trường nội địa và các giải pháp nâng năng suất, giảm chi phí cho toàn chuỗi thủy sản.
(vasep.com.vn) Nigeria sẽ hợp tác với Na Uy triển khai giám sát vệ tinh nhằm chống khai thác thủy sản bất hợp pháp, không báo cáo và không theo quy định (IUU), đồng thời bảo vệ nguồn lợi biển.
(vasep.com.vn) Indonesia đang thúc đẩy phát triển các sản phẩm cá rô phi chế biến sẵn để cung ứng cho chương trình Bữa ăn Dinh dưỡng Miễn phí (MBG), qua đó mở rộng đầu ra cho người nuôi và các cơ sở chế biến thủy sản quy mô nhỏ.
(vasep.com.vn) Hội đồng Khám phá Biển Quốc tế (ICES) khuyến nghị tổng sản lượng khai thác cá thu Đại Tây Dương Đông Bắc năm 2027 không vượt quá 352.938 tấn, tăng 102% so với mức khuyến nghị 174.357 tấn cho năm 2026. Mức tăng này phản ánh triển vọng nguồn lợi cá thu được cải thiện nhờ sự gia nhập của lượng lớn cá non vào quần thể.
(vasep.com.vn) Indonesia và Ai Cập đã ký biên bản ghi nhớ nhằm tăng cường hợp tác trong lĩnh vực biển và thủy sản, tập trung vào bảo tồn tài nguyên biển và phối hợp chống khai thác thủy sản bất hợp pháp.
(vasep.com.vn) Ủy ban Thường trực về Nghề cá và Nuôi trồng thủy sản thuộc Liên đoàn Phòng Thương mại và Công nghiệp Pakistan (FPCCI) đã tổ chức cuộc họp đầu tiên tại Karachi ngày 11/10/2026, với sự tham gia của đại diện cơ quan quản lý, doanh nghiệp chế biến, xuất khẩu và các đơn vị hoạt động trong lĩnh vực thủy sản.
(vasep.com.vn) Trong 8 tháng đầu năm 2026, tổng sản lượng khai thác thủy sản của Nga giảm 2,5% so với cùng kỳ, xuống còn 2,85 triệu tấn. Tuy nhiên, sản xuất các sản phẩm thủy sản có giá trị gia tăng cao tiếp tục tăng trưởng, cho thấy xu hướng chuyển dịch cơ cấu trong ngành.
(vasep.com.vn) Trong quá trình nuôi cá tra, những biến động về môi trường nước, thời tiết và điều kiện chăm sóc có thể làm gia tăng nguy cơ phát sinh bệnh gan thận mủ và bệnh xuất huyết. Đây là hai bệnh nguy hiểm, có khả năng lây lan nhanh, gây thiệt hại lớn nếu không được phát hiện và xử lý kịp thời.
(vasep.com.vn) Báo cáo thường niên về mua bán người (TIP) của Bộ Ngoại giao Mỹ tiếp tục ghi nhận những hạn chế trong việc bảo vệ lao động nghề cá tại Đài Loan và Indonesia, đặc biệt là tình trạng lao động cưỡng bức. Tuy nhiên, Mỹ vẫn giữ nguyên xếp hạng của hai bên, trong đó Đài Loan duy trì Nhóm 1 năm thứ 17 liên tiếp, còn Indonesia ở Nhóm 2.
VASEP - HIỆP HỘI CHẾ BIẾN VÀ XUẤT KHẨU THỦY SẢN VIỆT NAM
Chịu trách nhiệm: Ông Nguyễn Hoài Nam - Phó Tổng thư ký Hiệp hội
Đơn vị vận hành trang tin điện tử: Trung tâm VASEP.PRO
Trưởng Ban Biên tập: Bà Phùng Thị Kim Thu
Giấy phép hoạt động Trang thông tin điện tử tổng hợp số 138/GP-TTĐT, ngày 01/10/2013 của Bộ Thông tin và Truyền thông
Tel: (+84 24) 3.7715055 – (ext.203); email: kimthu@vasep.com.vn
Trụ sở: Số 7 đường Nguyễn Quý Cảnh, Phường An Phú, Quận 2, Tp.Hồ Chí Minh
Tel: (+84) 28.628.10430 - Fax: (+84) 28.628.10437 - Email: vasephcm@vasep.com.vn
VPĐD: số 10, Nguyễn Công Hoan, Ngọc Khánh, Ba Đình, Hà Nội
Tel: (+84 24) 3.7715055 - Fax: (+84 24) 37715084 - Email: vasephn@vasep.com.vn