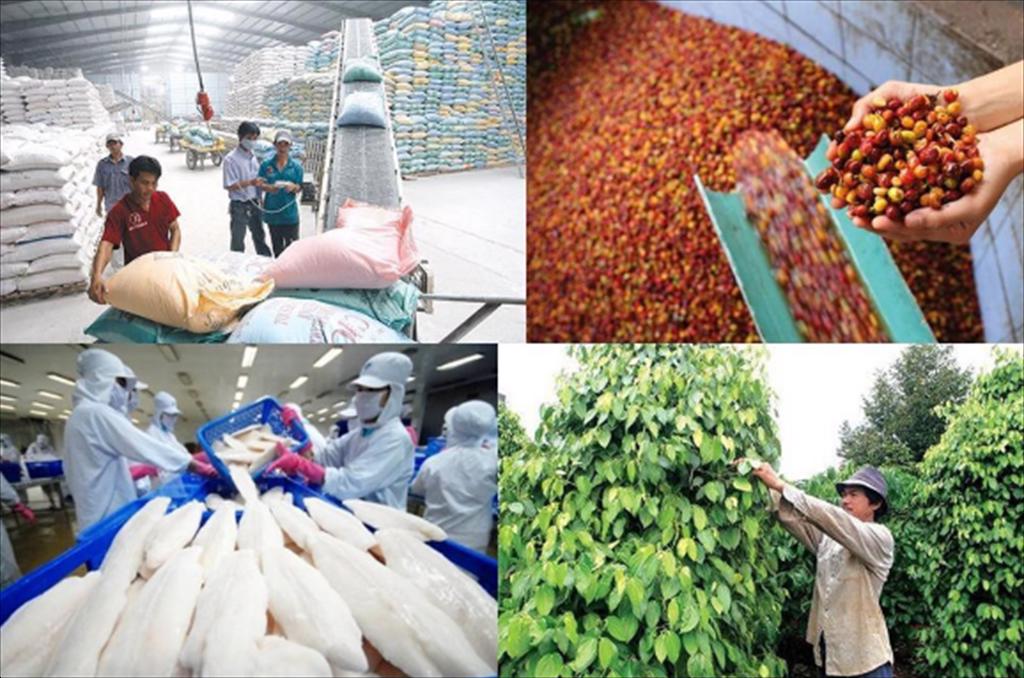
Tại kỳ họp thứ 7, dự thảo Luật Thuế giá trị gia tăng (GTGT) sửa đổi được đưa ra xin ý kiến Đại biểu Quốc hội. Trong đó, các chính sách thuế GTGT hiện hành đối với chuỗi cung ứng sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường (sau đây gọi là “Sản phẩm nông nghiệp sơ chế") đang tồn tại nhiều bất cập và cho đến nay vẫn chưa được tháo gỡ tại Dự thảo Luật thuế GTGT (sửa đổi) đang trình lên các cơ quan của Quốc hội.
Theo định hướng chính sách dài hạn, sản phẩm nông nghiệp sơ chế là sản phẩm thiết yếu trong cuộc sống để bảo đảm an ninh lương thực, an sinh xã hội nên được hỗ trợ phát triển, cần bảo đảm nguyên tắc chung của thuế GTGT là áp dụng đối tượng không chịu thuế đối với sản phẩm nông nghiệp sơ chế tại tất cả các khâu.
Tuy nhiên, sau nhiều lần sửa đổi (2013, 2014 và 2016) thuế GTGT trong chuỗi giá trị sản phẩm nông nghiệp sơ chế chưa thống nhất tại các khâu nên vô hình trung thực tế đang diễn ra 2 lần thuế GTGT được ghi nhận vào giá thành và tác động “đẩy tăng giá” sản phẩm nông nghiệp sơ chế, không đảm bảo mục tiêu an sinh xã hội. Cụ thể, quy định tại Luật thuế GTGT hiện hành với sản phẩm nông nghiệp sơ chế như sau:
Khoản 1 Điều 1 Luật số 106/2016/QH13 về đối tượng không chịu thuế đang có quy định: “Đối tượng không chịu thuế: Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu. Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường khi bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải tính, nộp thuế GTGT nhưng được khấu trừ thuế GTGT đầu vào”.
Khoản 2 Điều 8 Luật số 13/2008/QH12 quy định về thuế suất “Mức thuế suất 5% áp dụng đối với hàng hóa, dịch vụ sau đây: Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường, trừ sản phẩm quy định tại khoản 1 Điều 5 của Luật này”.
Theo các quy định trên đây:
Tại khâu sản xuất: Tổ chức, cá nhân sản xuất sản phẩm nông nghiệp, chăn nuôi phải ghi nhận toàn bộ thuế GTGT đầu vào thành chi phí.
Tại khâu sơ chế thì tổ chức mua sản phẩm nông nghiệp để sơ chế và bán cho tổ chức khâu thương mại thì toàn bộ thuế GTGT đầu vào không thể khấu trừ, không thể hoàn và cũng không thể ghi chi phí nên liên tục tích lũy tăng thêm dẫn đến tồn đọng dòng tiền kéo dài (ghi Nợ vào tài khoản kế toán 133), làm gia tăng chi phí sử dụng vốn.
Tại khâu kinh doanh thương mại thì tổ chức kinh doanh thương mại chịu thuế GTGT 5% khi bán sản phẩm nông nghiệp sơ chế và cộng vào giá bán sản phẩm.
Hệ quả tất yếu là: Tại khâu sơ chế như kho lạnh bảo quản sau thu hoạch, giết mổ theo quy trình công nghiệp sạch, càng đầu tư mua sắm thiết bị hiện đại thì thực tế sẽ càng bị kẹt vốn, mất vốn nên không ai muốn đầu tư.
Do đó, trong chuỗi giá trị sản phẩm nông nghiệp sơ chế đang áp dụng 3 loại thuế suất thuế GTGT khác nhau tại mỗi khâu, bao gồm loại không chịu thuế tại khâu sản xuất, loại không phải tính, nộp thuế tại khâu sơ chế và loại thuế suất 5% ở khâu thương mại bán ra.
Như vậy, quy định tại Luật số 106/2016 đã phá vỡ nguyên tắc chung của thuế GTGT (tức là xác định một loại thuế GTGT áp dụng cho sản phẩm nông nghiệp sơ chế thống nhất ở tất cả các khâu nhập khẩu, sản xuất, sơ chế hay kinh doanh thương mại). Khi áp dụng các quy định nêu trên như thực tiễn 8 năm qua thì vô hình trung 2 lần thuế GTGT trở thành chi phí, làm tăng giá thành của sản phẩm nông nghiệp sơ chế dù đây là sản phẩm thiết yếu cần được ưu tiên để đảm bảo an sinh xã hội.
Do sản phẩm nông nghiệp sơ chế là sản phẩm thiết yếu trong cuộc sống để bảo đảm an ninh lương thực, an sinh xã hội, cần được hỗ trợ và khuyến khích phát triển nên đề xuất được áp dụng thống nhất theo đối tượng không chịu thuế tại tất cả các khâu nhập khẩu, sản xuất, sơ chế hay kinh doanh thương mại. Như vậy, chỉ có thuế GTGT đầu vào thực tế phát sinh tại khâu sản xuất, sơ chế được ghi nhận vào giá thành sản phẩm nông nghiệp sơ chế, thuế GTGT 5% ở khâu thương mại không còn phát sinh nên không làm tăng giá thành sản phẩm nông nghiệp sơ chế.
Có một số ý kiến đề xuất áp dụng 5% đối với sản phẩm nông nghiệp sơ chế tại tất cả các khâu, tuy nhiên ý kiến này chưa thuyết phục, do làm tăng giá bán sản phẩm nông nghiệp sơ chế so với phương án không chịu thuế.
Theo phương án không chịu thuế thì chỉ ghi nhận vào giá thành sản phẩm nông nghiệp sơ chế số tiền thuế GTGT đầu vào theo thực tế phát sinh. Tuy nhiên tại phương án thuế GTGT 5% thì toàn bộ giá trị đầu vào (con giống, cây giống, thức ăn chăn nuôi, tiền thuê đất, lương nhân công...) và phần lợi nhuận sẽ được cơ cấu vào trong giá bán và tính chịu thuế GTGT 5% khi bán ra sản phẩm nông nghiệp sơ chế.
Như vậy, qua so sánh giữa 2 phương án thì phương án không chịu thuế sẽ giúp giảm giá thành, bình ổn giá bán sản phẩm nông nghiệp sơ chế, đảm bảo định hướng an sinh xã hội cho sản phẩm thiết yếu, cho nên có thể sẽ nhận được sự đồng thuận cao hơn.
( Theo diendandoanhnghiep.vn)
(vasep.com.vn) Thị trường thủy sản thế giới ngày 22/9 tiếp tục ghi nhận nhiều diễn biến đáng chú ý về nguồn cung, giá cả và thương mại. Trung Quốc tăng mạnh nhập khẩu tôm nhưng sức tiêu thụ chưa theo kịp, trong khi Ecuador tiếp tục mở rộng nguồn cung và cạnh tranh tôm toàn cầu. Nga đẩy mạnh xuất khẩu sang Trung Quốc và các thị trường châu Á, còn Mỹ và EU tiếp tục tăng cường các yêu cầu về truy xuất, quản lý nghề cá và chuỗi cung ứng. Bên cạnh đó, xu hướng chế biến sâu, sản phẩm tiện lợi và thủy sản giá trị gia tăng tiếp tục mở ra cơ hội mới cho doanh nghiệp Việt Nam.
(vasep.com.vn) Hoạt động xuất khẩu cá rô phi tại Thái Lan đang được chú ý trở lại trong bối cảnh cơ quan chức năng và các tổ chức xã hội tiếp tục rà soát việc quản lý cá rô phi cằm đen (blackchin tilapia), loài ngoại lai đang gây ảnh hưởng đến hệ sinh thái và hoạt động nuôi thủy sản tại nước này.
(vasep.com.vn) Thủy sản Nga đang nhận được sự quan tâm ngày càng lớn tại thị trường Trung Quốc, mở ra cơ hội cho các doanh nghiệp Nga đẩy mạnh xây dựng thương hiệu và gia tăng giá trị sản phẩm. Phát biểu tại Diễn đàn Kinh tế phương Đông (EEF), ông Alexey Maslov, Giám đốc Viện Nghiên cứu châu Á và châu Phi thuộc Đại học Tổng hợp Quốc gia Moskva, cho rằng cần nhấn mạnh rõ nguồn gốc Nga của thủy sản khi tiếp cận người tiêu dùng Trung Quốc.
(vasep.com.vn) Sản lượng sò điệp tại Hokkaido, vùng sản xuất lớn nhất Nhật Bản, được dự báo giảm xuống 298.200 tấn trong niên vụ hiện tại, thấp hơn 15% so với năm trước và lần đầu xuống dưới 300.000 tấn trong 9 năm.
(vasep.com.vn) Người nuôi tôm tại bang Andhra Pradesh, Ấn Độ, cảnh báo sẽ tạm ngừng nuôi trong ba tháng, từ tháng 4–6/2027, nếu chính quyền không có biện pháp xử lý tình trạng chi phí sản xuất tăng trong khi giá tôm giảm mạnh.
(vasep.com.vn) Xuất khẩu cá tra Việt Nam tiếp tục duy trì tăng trưởng trong tháng 8/2026, đưa kim ngạch 8 tháng đầu năm lên 1,5 tỷ USD, tăng 10% so với cùng kỳ năm 2025. Riêng tháng 8, xuất khẩu đạt 205 triệu USD, tăng 6%. Tuy nhiên, diễn biến giữa các thị trường ngày càng phân hóa khi Trung Quốc và Brazil tăng trưởng tích cực, trong khi Mỹ tiếp tục giảm mạnh.
(vasep.com.vn) Viện Thủy sản Quốc gia Mỹ (National Fisheries Institute – NFI) chính thức đổi tên thành National Seafood Association (NSA), đồng thời ra mắt bộ nhận diện thương hiệu mới với logo và khẩu hiệu “Science, Education & Advocacy Since 1945” (Khoa học, Giáo dục và Vận động chính sách từ năm 1945).
(vasep.com.vn) Israel vừa triển khai Dự án Cá ngừ Quốc gia, nhằm phát triển năng lực nghiên cứu và thương mại để nuôi cá ngừ vây xanh Đại Tây Dương trong điều kiện kiểm soát, hướng tới xây dựng ngành nuôi cá ngừ bền vững trong nước.
(vasep.com.vn) El Niño đang mạnh lên tại Thái Bình Dương và có thể trở thành một trong những yếu tố đáng chú ý nhất đối với ngành thủy sản trong những tháng cuối năm 2026 và đầu năm 2027. Nhưng với ngành tôm, tác động của El Niño không đơn giản là “tốt” hay “xấu”.
(vasep.com.vn) Ngày 15/9/2026, Hiệp hội VASEP đã gửi công văn số 141/CV-VASEP tới Bộ Nông nghiệp và Môi trường, Cục Thủy sản và Kiểm ngư về việc góp ý Dự thảo Nghị định sửa đổi, bổ sung một số điều về thủ tục hành chính và điều kiện kinh doanh tại Nghị định số 41/2026/NĐ-CP.
VASEP - HIỆP HỘI CHẾ BIẾN VÀ XUẤT KHẨU THỦY SẢN VIỆT NAM
Chịu trách nhiệm: Ông Nguyễn Hoài Nam - Phó Tổng thư ký Hiệp hội
Đơn vị vận hành trang tin điện tử: Trung tâm VASEP.PRO
Trưởng Ban Biên tập: Bà Phùng Thị Kim Thu
Giấy phép hoạt động Trang thông tin điện tử tổng hợp số 138/GP-TTĐT, ngày 01/10/2013 của Bộ Thông tin và Truyền thông
Tel: (+84 24) 3.7715055 – (ext.203); email: kimthu@vasep.com.vn
Trụ sở: Số 7 đường Nguyễn Quý Cảnh, Phường An Phú, Quận 2, Tp.Hồ Chí Minh
Tel: (+84) 28.628.10430 - Fax: (+84) 28.628.10437 - Email: vasephcm@vasep.com.vn
VPĐD: số 10, Nguyễn Công Hoan, Ngọc Khánh, Ba Đình, Hà Nội
Tel: (+84 24) 3.7715055 - Fax: (+84 24) 37715084 - Email: vasephn@vasep.com.vn