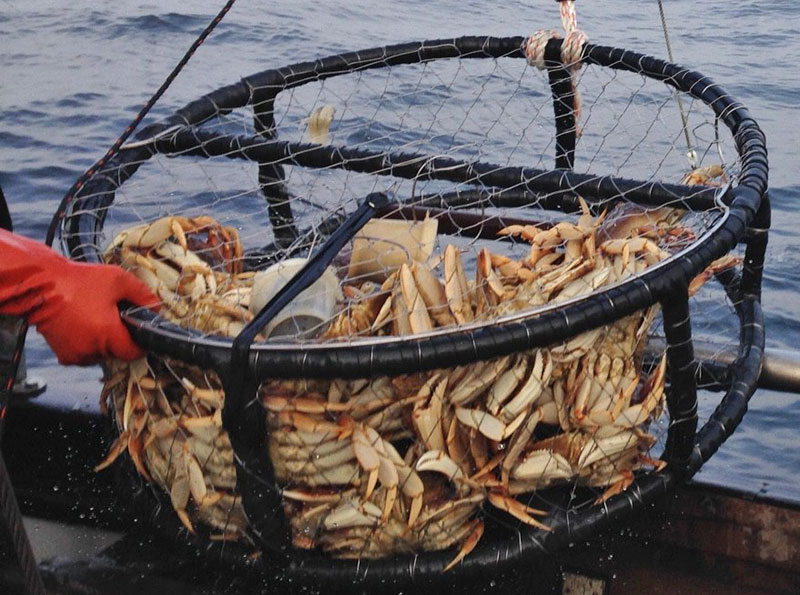
Theo khảo sát năm 2021, có khoảng 80.000 tấn sinh khối cua tuyết có thể khai thác thương mại tại phía nam vịnh Saint Lawrence (các khu 12, 12E, 12F và 19), tăng 3.000 tấn (4%) so với khảo sát năm 2020. Sản lượng được phép khai thác (TAC) đối với cua tuyết tại phía nam vịnh Saint Lawrence có thể đạt khoảng 32.800 tấn, tăng 35% so với TAC trước đó là 24.261 tấn.
Canada dự kiến là nguồn cung cua tuyết chính cho thị trường Mỹ trong thời gian tới do 2 nguồn cung mặt hàng này cho Mỹ là ngư trường bang Alaska và Nga đều đang giảm nguồn cung.
Canada là nguồn cung cua tuyết lớn nhất cho Mỹ, cung cấp 40.137 tấn, trị giá 1,2 tỷ USD năm 2021, tăng 11% về khối lượng và 91% về giá trị. Giá trung bình XK cua tuyết Canada tới Mỹ đạt 29,14 USD/kg, tăng 72% so với năm 2020. Giá trung bình trong tháng 12/2021 đạt 36,47 USD/kg, tăng 73%.
Canada chiếm 62% tổng khối lượng NK cua tuyết của Mỹ và chiếm 64% tổng giá trị NK cua tuyết của thị trường này.
Không phải tất cả nguồn cung cua tuyết của Canada đều được xuất sang Mỹ. TAC cua tuyết của Canada năm 2021 đạt 71.498 tấn, chiếm gần một nửa tổng sản lượng khai thác của thế giới 142.845 tấn, tăng 14% so với sản lượng năm 2020.
Nga, nguồn cung cua tuyết lớn thứ hai của Mỹ, XK 18.823 tấn cua tuyết cho Mỹ, trị giá 509,9 triệu USD trong năm 2021, giảm 3% về khối lượng nhưng tăng 49% về giá trị so với năm 2020. Nga chiếm 29% tổng khối lượng cua tuyết và 28% tổng giá trị cua tuyết NK vào Mỹ năm 2021.
Giá trung bình NK cua tuyết Nga vào Mỹ năm 2021 giảm nhẹ hơn so với cua tuyết Canada, đạt 27,09 USD/kg tuy nhiên tăng 54% so với giá trung bình cua tuyết Nga năm 2020. Tháng 12/2021, giá trung bình cua tuyết Nga đạt 33,31 USD, tăng 59% so với tháng 12/2020.
Nga XK 75.375 tấn cua tuyết sống và đông lạnh năm 2021, gồm cua hoàng đế đỏ, xanh, vàng.
Trong tổng cua XK của Nga, cua đông lạnh chiếm 60%, tương đương 44.949 tấn trong khi cua sống chiếm 30.426 tấn, tương đương 39%. Nga XK khoảng 40.000 tấn cua tuyết.
Na Uy là nguồn cung cua tuyết lớn thứ ba cho Mỹ. Năm 2021, Na Uy cung cấp 3.282 tấn cua tuyết cho Mỹ, trị giá 85,1 triệu USD năm 2021, tăng 141% về khối lượng và 228% về giá trị so với năm 2020.
Mùa khai thác cua tuyết của Na Uy bắt đầu vào tháng 10 và kéo dài đến tháng 6. TAC năm 2021-2022 đạt 6.500 tấn, tăng 44% so với năm 2020. TAC năm 2022 sẽ đạt khoảng 6.725 tấn.
Mỹ và Trung Quốc là những thị trường tiêu thụ mạnh cua tuyết và cua hoàng đế năm 2021 và xu hướng này tiếp tục trong năm 2022.
Nhu cầu tiêu thụ của Mỹ đối với các mặt hàng thủy sản cao cấp như cua, tôm hùm và tôm khá mạnh trong 3 quý đầu năm 2021. Tuy nhiên, trong quý 4/2021, doanh số bán lẻ các mặt hàng cao cấp này chững lại. Tháng 12/2021, doanh số bán cua tại Mỹ giảm xuống 106 triệu USD, giảm 19% so với cùng kỳ năm 2020 trong khi doanh số bán tôm hùm giảm 21% và doanh số sò điệp giảm 21%.
Từ khi đại dịch Covid bắt đầu, các mặt hàng cao cấp như cua tuyết và cua hoàng đế có nhu cầu và giá đều tăng mạnh. Người tiêu dùng không đến nhà hàng mà thưởng thức hải sản tại nhà. Khi gói kích thích kinh tế kết thúc, kinh tế mở cửa trở lại cùng với sự xuất hiện của biến thể omicron, doanh số các mặt hàng này giảm trong tháng 12/2021.
Xu hướng này cũng diễn ra tại nền kinh tế lớn thứ hai thế giới khi chi tiêu tiêu dùng tại Trung Quốc chững lại trong quý 4 năm ngoái. Tuy vậy, NK cua sống năm 2021 của Trung Quốc vẫn đạt các mức cao kỉ lục. Trung Quốc NK 3.327 tấn cua tuyết sống và cua Dungeness từ Mỹ, tăng 29% về khối lượng với giá trung bình 22,17 USD/kg, tăng 26%.
Nhật Bản NK 15.515 tấn cua tuyết chế biến năm 2021, tăng 15% so với năm 2020 với giá trung bình 28,11 USD/kg, tăng 45%. Nga là nguồn cung lớn nhất của Nhật Bản, cung cấp 6.927 tấn, tiếp theo là Canada cung cấp 4.241 tấn, Mỹ cung cấp 3.134 tấn và Na Uy cung cấp 815 tấn.
Hàn Quốc, nền kinh tế lớn thứ mười thế giới và là nước tiêu thụ cua lớn thứ tư thế giới, giảm NK cua tuyết trong năm 2021 với 7.767 tấn, giảm 7% mặc dù giá trung bình NK tăng 19%.
Một trong số các chuỗi nhà hàng lớn nhất tại Mỹ đã giảm cung cấp món cua tuyết trong thực đơn của mình do giá mặt hàng này tăng quá nhanh vì nguồn cung giảm.
(vasep.com.vn) Thị trường thủy sản thế giới ngày 6/10 ghi nhận nhiều diễn biến đáng chú ý sau kỳ nghỉ Quốc khánh tại Trung Quốc, với giá cá hồi và tôm Ecuador điều chỉnh giảm. Nguồn cung cá thịt trắng tại Mỹ tiếp tục ở mức thấp, trong khi Na Uy ghi nhận lượng cá hồi xuất khẩu tháng 9 cao kỷ lục. Tại châu Á, Nhật Bản đối mặt nguy cơ thiếu nguồn cá thu Na Uy, còn Trung Quốc đẩy mạnh đầu tư vào thức ăn và nuôi biển công nghiệp. Bên cạnh đó, chi phí logistics của Nga tăng mạnh và các yêu cầu mới về phúc lợi thủy sản tại Anh tiếp tục đáng chú ý.
(vasep.com.vn) Nghị định thư về Hiệp định Đối tác Nghề cá Bền vững (SFPA) giữa Liên minh châu Âu (EU) và Mauritania sẽ hết hạn vào ngày 14/11/2026, trong khi đàm phán gia hạn vẫn chưa hoàn tất. Ngày 24/9, người phát ngôn Ủy ban châu Âu cho biết vòng đàm phán thứ tư đã diễn ra vào tháng 6 và EU đang phối hợp với Mauritania nhằm sớm đạt được thỏa thuận mới.
(vasep.com.vn) Việc gia hạn kéo dài thời hạn chỉ định Đại học bang Mississippi (MSU) là Trung tâm Tham chiếu của FAO về kháng kháng sinh và an toàn sinh học trong nuôi trồng thủy sản đến tháng 10/2031.
(vasep.com.vn) 8 tháng đầu năm 2026, xuất khẩu chả cá và surimi của Việt Nam đạt gần tương đương cùng kỳ năm 2025. Sau những tháng đầu năm sụt giảm, xuất khẩu đã cải thiện từ tháng 6 và đạt mức cao trong tháng 8. Tuy nhiên, sự phục hồi chưa đồng đều khi các thị trường lớn diễn biến trái chiều, trong đó Trung Quốc, Nhật Bản, Malaysia, Mỹ và Đài Loan tăng khá, trong khi Hàn Quốc, Indonesia và một số thị trường châu Âu giảm.
(vasep.com.vn) Thị trường thủy sản châu Âu đang chứng kiến sự thay đổi rõ rệt trong hành vi tiêu dùng, khi yếu tố tiện lợi, giá cả và khả năng cung ứng ổn định ngày càng ảnh hưởng lớn đến quyết định mua hàng. Theo báo cáo mới của EUMOFA, tiêu thụ thủy sản bình quân đầu người tại EU giảm xuống 22,9 kg năm 2023, mức thấp nhất trong khoảng một thập kỷ; tổng lượng tiêu thụ giảm 21% so với năm 2014, xuống 10,25 triệu tấn.
(vasep.com.vn) Ngày 30/9/2026, Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP) đã có Công văn số 152/CV-VASEP gửi Bộ Tài chính, đồng kính gửi Cục Thuế và Cục Hải quan, báo cáo một số bất cập, vướng mắc lớn về thuế và kiến nghị các giải pháp tháo gỡ cho doanh nghiệp chế biến, xuất khẩu thủy sản. Các vấn đề tập trung vào hoàn thuế GTGT, chính sách thuế đối với sản phẩm thủy sản, phân định “sơ chế - chế biến”, ưu đãi thuế TNDN, tỷ giá trên hóa đơn điện tử, hàng xuất khẩu bị trả về, thuế TNCN và tính thống nhất trong thực thi chính sách.
(vasep.com.vn) Hệ thống thực phẩm Canada đang đứng trước nhiều sức ép có thể tác động đến chi phí thực phẩm trong những tháng tới, từ hiện tượng El Niño, biến động giá hàng hóa đến nguồn cung thủy sản và các biện pháp thuế quan trong thương mại Canada – Mỹ. Thông tin được nêu trong báo cáo lạm phát thực phẩm tháng 9 của Loblaw Companies.
(vasep.com.vn) Giá bán buôn cá minh thái tại vùng Viễn Đông của Nga đang tăng mạnh, dù sản lượng khai thác tiếp tục tăng. Theo dữ liệu của Cơ quan Thủy sản Liên bang Nga, đến ngày 21/9/2026, giá bán buôn cá minh thái tại Viễn Đông đạt 215 RUB/kg, tăng 59,3% so với cùng kỳ năm 2025. Đây là mức giá tại khâu bán buôn của doanh nghiệp khai thác, chưa phải giá bán lẻ.
(vasep.com.vn) Hiện tượng El Niño mạnh có thể gây thêm áp lực lên nguồn cung dầu cá - nguyên liệu quan trọng cung cấp axit béo omega-3 cho thức ăn thú cưng. Trong bối cảnh đó, vi tảo được xem là một nguồn thay thế tiềm năng nhờ khả năng cung cấp trực tiếp EPA và DHA.
Tại Responsible Seafood Summit và TCRS Shrimp Summit 2026 do GSA (Global Seafood Alliance) tổ chức tại Bangkok (Thái Lan), câu chuyện về tương lai ngành tôm được đặt ra từ một trong những nền tảng quan trọng nhất: chất lượng con giống.
VASEP - HIỆP HỘI CHẾ BIẾN VÀ XUẤT KHẨU THỦY SẢN VIỆT NAM
Chịu trách nhiệm: Ông Nguyễn Hoài Nam - Phó Tổng thư ký Hiệp hội
Đơn vị vận hành trang tin điện tử: Trung tâm VASEP.PRO
Trưởng Ban Biên tập: Bà Phùng Thị Kim Thu
Giấy phép hoạt động Trang thông tin điện tử tổng hợp số 138/GP-TTĐT, ngày 01/10/2013 của Bộ Thông tin và Truyền thông
Tel: (+84 24) 3.7715055 – (ext.203); email: kimthu@vasep.com.vn
Trụ sở: Số 7 đường Nguyễn Quý Cảnh, Phường An Phú, Quận 2, Tp.Hồ Chí Minh
Tel: (+84) 28.628.10430 - Fax: (+84) 28.628.10437 - Email: vasephcm@vasep.com.vn
VPĐD: số 10, Nguyễn Công Hoan, Ngọc Khánh, Ba Đình, Hà Nội
Tel: (+84 24) 3.7715055 - Fax: (+84 24) 37715084 - Email: vasephn@vasep.com.vn