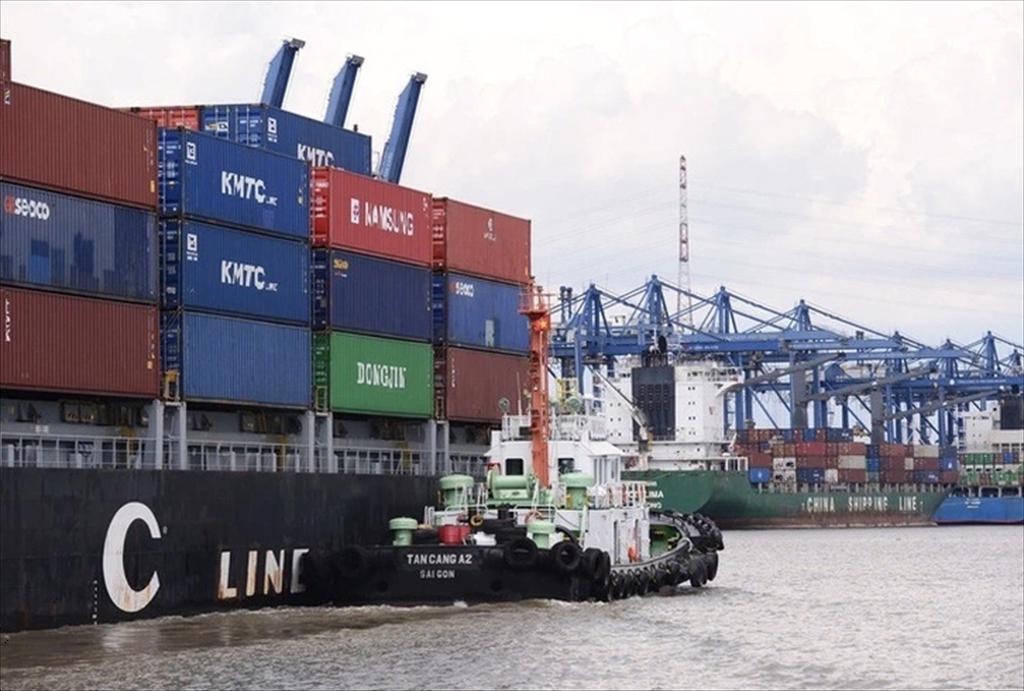
Thêm vào đó, quyết định của Tổ chức Hàng hải Quốc tế (IMO) về áp dụng giá carbon toàn cầu từ năm 2028 đã tạo áp lực mới về chi phí nhiên liệu sạch, buộc các hãng tàu phải đầu tư vào động cơ hai nhiên liệu (LNG). Dù hiện nay thị trường ghi nhận sự phục hồi tạm thời cả về nhu cầu và giá cước, nhưng các chuyên gia cảnh báo đây chỉ là hiệu ứng ngắn hạn. Công suất dư thừa, chi phí năng lượng và biến động chính sách vẫn sẽ tiếp tục gây sức ép lên toàn ngành.
Trên tuyến xuyên Thái Bình Dương, phản ứng trước thỏa thuận thương mại Mỹ - Trung chỉ mang tính cục bộ. Mức thuế nhập khẩu từ Trung Quốc vào Mỹ đã được giảm từ 145% xuống còn 30% trong thời gian tạm hoãn 90 ngày, nhưng các hãng vận tải vẫn chưa ghi nhận sự bùng nổ trong lượng đặt chỗ. Theo Peter Sand, chuyên gia từ Xeneta, mức thuế 30% vẫn là rào cản lớn khiến khối lượng hàng hóa khó tăng mạnh. Darron Wadey từ Dynamar nhận định phải mất ít nhất bốn tuần để nhu cầu thực sự phục hồi, trong khi các cảng chính như Los Angeles và Long Beach vẫn dự báo giảm 15% lượng hàng.
Tuy vậy, giá cước trên tuyến này đã tăng mạnh khi các nhà nhập khẩu Mỹ đẩy nhanh việc dự trữ hàng hóa phục vụ mùa lễ hội cuối năm trước khi lệnh ngừng áp thuế kết thúc. Các hãng tàu ghi nhận mức tăng đặt chỗ từ 35% đến 280%, còn giá cước từ Trung Quốc sang bờ Tây và bờ Đông Mỹ tăng lần lượt hơn 30% và 20%. Tuy nhiên, các chuyên gia cho rằng đây không phải là tín hiệu phục hồi bền vững, mà chỉ là phản ứng nhất thời trong bối cảnh bất ổn được xem là “bình thường mới”.
Ở phía kênh đào Suez, Ai Cập đã công bố giảm 15% phí quá cảnh trong ba tháng tới nhằm thu hút các tàu container quay lại tuyến vận chuyển truyền thống này. Động thái diễn ra sau khi tình hình an ninh tại Biển Đỏ có dấu hiệu hạ nhiệt. Tuy nhiên, các hãng tàu lớn vẫn thận trọng, cho rằng còn quá sớm để nối lại hành trình qua khu vực vốn bị gián đoạn do các cuộc tấn công vào tàu thương mại trong khu vực.
Dù vậy, chỉ số giá cước tổng hợp WCI của Drewry trong tuần qua đã tăng 8% lên mức 2.233 USD/FEU – cao hơn 57% so với mức trung bình trước đại dịch, nhưng vẫn thấp hơn 78% so với đỉnh điểm năm 2021. Giá cước từ Shanghai đi New York tăng mạnh nhất (19%) lên 4.350 USD/FEU, tiếp theo là tuyến Shanghai – Los Angeles (tăng 16%) lên 3.136 USD/FEU. Trong khi đó, giá từ New York đi Rotterdam và một số tuyến châu Âu ghi nhận biến động nhẹ hoặc đi ngang. Drewry dự báo giá cước xuyên Thái Bình Dương sẽ tiếp tục tăng trong tuần tới do thiếu hụt năng lực vận tải.
Tổng thể, bức tranh ngành vận tải container hiện tại cho thấy sự phục hồi chỉ mang tính kỹ thuật, trong khi những yếu tố nền tảng như công suất dư thừa, chi phí nhiên liệu và biến động thương mại toàn cầu vẫn tiềm ẩn rủi ro lớn cho một giai đoạn khó khăn kéo dài.
(vasep.com.vn) Từ ngày 4/11/2026, Maersk sẽ áp dụng phụ phí mùa cao điểm (PSS) 800 USD/container đối với hàng từ Việt Nam đi Tây Phi. Mức thu áp dụng chung cho container 20 feet và 40 feet, bao gồm cả container khô và container lạnh.
(vasep.com.vn) Brazil đang vươn lên trở thành một trong những quốc gia sản xuất cá rô phi lớn nhất thế giới, chỉ đứng sau Trung Quốc. Sự phát triển nhanh chóng của ngành cá rô phi Brazil trong chưa đầy hai thập kỷ đến từ điều kiện nuôi thuận lợi, tiến bộ di truyền và chuỗi sản xuất, chế biến ngày càng hoàn thiện.
(vasep.com.vn) Một nhóm nghị sĩ Mỹ đã gửi thư tới Ủy ban Quản lý Nghề cá các bang vùng Đại Tây Dương của Mỹ (ASMFC), kêu gọi giảm hạn ngạch khai thác cá trích menhaden tại vịnh Chesapeake, bang Virginia và Maryland. Đề xuất nhằm tăng cường bảo vệ nguồn lợi cá, đồng thời giảm áp lực lên các loài động vật hoang dã phụ thuộc vào chúng trong chuỗi thức ăn.
(vasep.com.vn) Ngành khai thác cá minh thái Nga đang chuyển dịch từ mô hình phụ thuộc vào xuất khẩu nguyên liệu sang đẩy mạnh chế biến phi lê phục vụ thị trường trong nước. Xu hướng này góp phần nâng giá trị sản phẩm, nhưng đồng thời làm gia tăng cạnh tranh nguyên liệu và gây sức ép lên nguồn cung surimi toàn cầu.
Trong hoạt động xuất nhập khẩu thủy sản, kiểm soát nhiệt độ, thời gian vận chuyển và điều kiện bảo quản là yếu tố then chốt để duy trì chất lượng hàng hóa. Đặc thù hàng tươi sống và đông lạnh đòi hỏi chuỗi lạnh được phối hợp xuyên suốt từ lưu trữ, vận chuyển đến giao nhận, giúp doanh nghiệp chủ động vận hành, hạn chế gián đoạn và đáp ứng yêu cầu của thị trường quốc tế.
(vasep.com.vn) Theo số liệu cập nhật đến ngày 11/10/2026 của Cơ quan Kiểm soát Giấy phép Nghề cá Greenland (GFJK), ba hạn ngạch khai thác thủy sản ngoài khơi được phân bổ cho đội tàu Greenland trong năm 2026 đã đạt hoặc vượt mức được cấp. Các trường hợp gồm cá haddock tại vùng biển phía Bắc Na Uy và cá tuyết Đại Tây Dương tại Đông Nam Greenland cùng vùng biển phía Bắc Na Uy.
(vasep.com.vn) Hải quân Sri Lanka phối hợp với các cơ quan nhà nước và cộng đồng ngư dân triển khai chương trình tăng cường ngăn chặn khai thác bất hợp pháp và bảo vệ môi trường biển tại Trincomalee.
(vasep.com.vn) Xuất khẩu cá rô phi 9 tháng đầu năm 2026 đạt 104 triệu USD, tăng 47% so với cùng kỳ năm 2025. Riêng tháng 9 đạt 13 triệu USD, tăng 86%. Brazil, Mỹ và Ả Rập Xê Út là ba thị trường lớn nhất, chiếm 80% tổng giá trị xuất khẩu.
(vasep.com.vn) Sự dịch chuyển cơ cấu loài nuôi trong ngành thủy sản Trung Quốc sẽ tác động đến thị trường bột cá toàn cầu trong thập kỷ tới mạnh mẽ hơn cả tốc độ tăng tổng sản lượng.
(vasep.com.vn) Theo nghiên cứu mới của Hội đồng Quản lý Biển (MSC), 41% người tiêu dùng thủy sản Australia lo ngại các loại cá và hải sản yêu thích của họ có thể không còn sẵn có trong tương lai, phản ánh mối quan tâm ngày càng lớn đối với tình trạng tài nguyên biển và tính bền vững của ngành khai thác thủy sản.
VASEP - HIỆP HỘI CHẾ BIẾN VÀ XUẤT KHẨU THỦY SẢN VIỆT NAM
Chịu trách nhiệm: Ông Nguyễn Hoài Nam - Phó Tổng thư ký Hiệp hội
Đơn vị vận hành trang tin điện tử: Trung tâm VASEP.PRO
Trưởng Ban Biên tập: Bà Phùng Thị Kim Thu
Giấy phép hoạt động Trang thông tin điện tử tổng hợp số 138/GP-TTĐT, ngày 01/10/2013 của Bộ Thông tin và Truyền thông
Tel: (+84 24) 3.7715055 – (ext.203); email: kimthu@vasep.com.vn
Trụ sở: Số 7 đường Nguyễn Quý Cảnh, Phường An Phú, Quận 2, Tp.Hồ Chí Minh
Tel: (+84) 28.628.10430 - Fax: (+84) 28.628.10437 - Email: vasephcm@vasep.com.vn
VPĐD: số 10, Nguyễn Công Hoan, Ngọc Khánh, Ba Đình, Hà Nội
Tel: (+84 24) 3.7715055 - Fax: (+84 24) 37715084 - Email: vasephn@vasep.com.vn