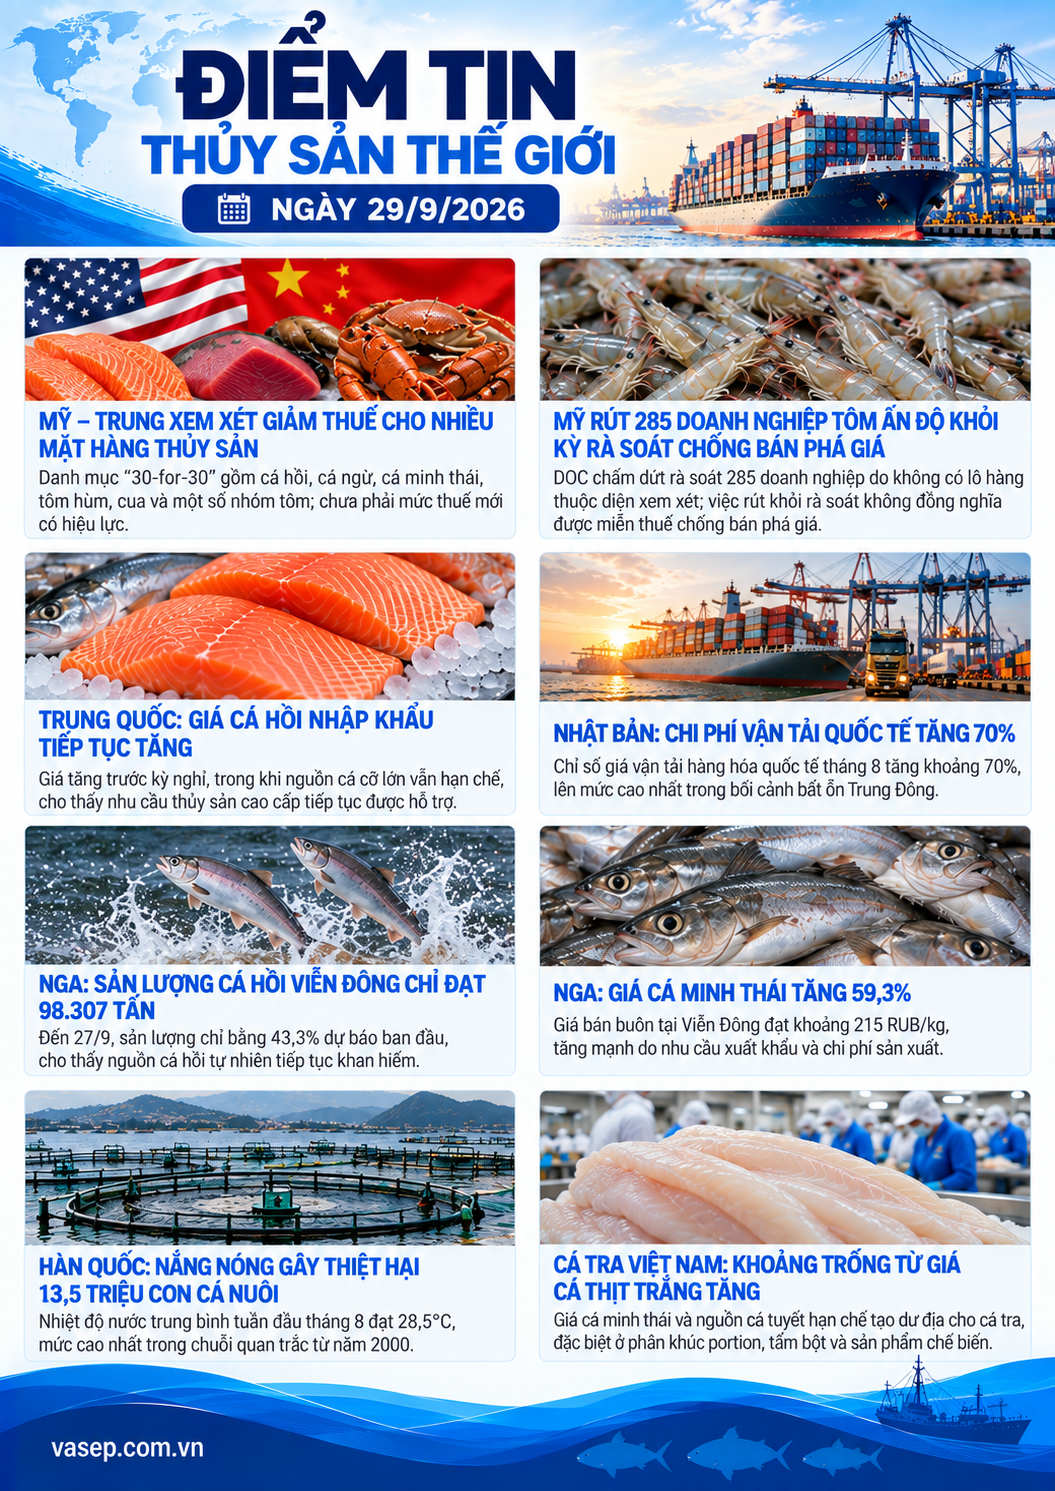
1. Mỹ–Trung: thủy sản được đưa vào danh mục “30-for-30” xem xét giảm thuế, gồm cá hồi, cá ngừ, cá minh thái, tôm hùm và cua. Nhà Trắng công bố danh mục theo cơ chế mới của U.S.–China Board of Trade. Hai nước sẽ xem xét dành mức thuế thấp hơn cho khoảng 30 tỷ USD hàng hóa mỗi bên, nhưng Nhà Trắng nói rõ việc giảm thuế còn phải thực hiện theo quy trình pháp luật trong nước của từng nước; vì vậy đây chưa phải mức thuế mới đã có hiệu lực.
Danh mục hàng Mỹ được Trung Quốc xem xét giảm thuế rất rộng trong HS03, gồm cá ngừ vây vàng tươi/lạnh, cá ngừ albacore, vây vàng, cá ngừ vằn và mắt to đông lạnh; cá hồi; cá minh thái Alaska; cá tuyết; phi lê cá; tôm hùm; cua và một số nhóm tôm.
Đối với Việt Nam: đây là diễn biến cần theo dõi sát vì nó có thể làm thay đổi tương quan cạnh tranh tại thị trường Trung Quốc, chứ chưa trực tiếp thay đổi thuế của Việt Nam. Nếu Trung Quốc thực sự hạ thuế cho thủy sản Mỹ, cá hồi, cá minh thái, cá ngừ, tôm hùm và cua Mỹ sẽ có lợi thế giá tốt hơn. Đáng chú ý với cá ngừ Việt Nam là danh mục bao phủ khá rộng các dạng nguyên liệu cá ngừ.
2. Mỹ rút 285 doanh nghiệp tôm Ấn Độ khỏi kỳ rà soát chống bán phá giá 2025–2026 – nhưng không phải “miễn thuế AD”. DOC công bố ngày 28/9 việc chấm dứt rà soát hành chính đối với 285 doanh nghiệp trong vụ AD tôm nước ấm đông lạnh Ấn Độ, POR từ 1/2/2025 đến 31/1/2026. Lý do là DOC xác định không có các lô hàng thuộc diện có thể rà soát và đang bị đình chỉ thanh khoản trong kỳ. Rà soát vẫn tiếp tục đối với các doanh nghiệp còn lại trong Phụ lục II.
Điểm cần hiểu chính xác: việc rút khỏi rà soát không xóa lệnh AD đối với tôm Ấn Độ. Với 285 doanh nghiệp này, DOC sẽ hướng dẫn CBP tính thuế cho các lô hàng phù hợp theo mức tiền ký quỹ AD áp dụng tại thời điểm nhập khẩu.
Đây không phải một đợt giảm thuế mới làm tôm Ấn Độ lập tức có lợi thế tại Mỹ. Tuy nhiên, cần tiếp tục theo dõi nhóm doanh nghiệp Ấn Độ còn trong rà soát và mức AD cuối cùng vì Ấn Độ – Ecuador – Indonesia – Việt Nam đang cạnh tranh trực tiếp tại thị trường tôm Mỹ.
3. Trung Quốc: giá cá hồi nhập khẩu tiếp tục tăng trước kỳ nghỉ, cá cỡ lớn vẫn thiếu. Giá cá hồi nhập khẩu tại Trung Quốc tiếp tục tăng trong tuần 40 khi thị trường bước vào kỳ nghỉ; nguồn cá cỡ lớn vẫn hạn chế.
Đây là bước tiếp theo của diễn biến đã thấy tuần trước: nhu cầu mùa lễ không chỉ tăng lượng mua mà đang tạo chênh lệch rõ theo kích cỡ cá.
Đối với Việt Nam: tín hiệu có ý nghĩa rộng hơn cá hồi. Nhu cầu cao cấp trước các kỳ nghỉ Trung Quốc vẫn khá tốt, có lợi cho tôm hùm, cua ghẹ, tôm cỡ lớn và các sản phẩm thủy sản cao cấp. Tuy nhiên cần tách nhu cầu mùa lễ khỏi xu hướng tiêu dùng sau Golden Week.
4. Cá hồi Chile vào Brazil: giá tuần 40 giảm tiếp nhưng vẫn cao hơn 27% so với cùng kỳ. Ngày 28/9 ghi nhận giá cá hồi Chile bán sang Brazil tiếp tục điều chỉnh giảm sau giai đoạn tăng do nhu cầu dịp lễ, nhưng vẫn cao hơn khoảng 27% so với một năm trước. Đồng thời sinh khối cá hồi Chile đang giảm.
Đối với thị trường: đây là một chỉ báo đáng chú ý về cung cá hồi toàn cầu: giá ngắn hạn có thể điều chỉnh theo mùa, nhưng nền giá vẫn cao do nguồn cung Chile không thật dồi dào. Với nhà nhập khẩu châu Á, không nên suy diễn đợt giảm giá tại Brazil thành xu hướng giảm mạnh chung của cá hồi.
5. Nhật Bản: chi phí vận tải hàng hóa quốc tế tháng 8 tăng khoảng 70%, bất ổn Trung Đông đẩy chỉ số lên mức kỷ lục. Minato ngày 29/9 đưa tin chỉ số giá vận tải hàng hóa quốc tế tháng 8 của Nhật tăng khoảng 70%, lên mức cao nhất, trong bối cảnh bất ổn Trung Đông tái diễn.
Đối với thủy sản Việt Nam: đây là tín hiệu đáng theo dõi đối với hàng đông lạnh và lạnh đi Nhật, đặc biệt khi chi phí logistics đang trở lại thành một biến số lớn. Cần phân biệt chỉ số vận tải hàng hóa chung này với cước container lạnh thực tế; chưa nên dùng mức +70% như mức tăng cước reefer của doanh nghiệp thủy sản.
6. Nhật Bản: cua hoàng đế Barents 2027 tăng hạn ngạch khoảng 1%; Nga chuẩn bị vòng phân bổ đầu tư mới đối với cua tuyết. Minato sáng 29/9 cho biết hạn ngạch dành cho ba doanh nghiệp lớn đối với cua hoàng đế biển Barents năm 2027 tăng khoảng 1%; với cua tuyết, Nga tiếp tục triển khai giai đoạn thứ hai của cơ chế hạn ngạch gắn đầu tư.
Đối với Việt Nam: nguồn cua Nga chưa cho thấy một đợt tăng cung lớn. Trong khi Trung Quốc đang mua mạnh cua Nga, mức tăng hạn ngạch nhỏ cho thấy cạnh tranh nguồn cung cua cao cấp tại Đông Bắc Á vẫn có thể duy trì.
7. Nga: sản lượng cá hồi Viễn Đông mới đạt 98.307 tấn, thấp hơn 60,4% so với mốc so sánh. Số liệu cập nhật đến 27/9 cho thấy sản lượng cá hồi Thái Bình Dương của Nga đạt 98.307 tấn, chỉ tương đương 43,3% dự báo ban đầu 227.028 tấn; riêng ba ngày gần nhất sản lượng chỉ tăng thêm 311 tấn. Kamchatka chiếm 56,9%, tương đương 55.912 tấn.
Tốc độ tăng sản lượng rất chậm cho thấy khả năng cải thiện đáng kể vào cuối vụ ngày càng hạn chế.
Đối với thị trường: nguồn cá hồi tự nhiên Nga thấp có thể tiếp tục hỗ trợ giá cá hồi và trứng cá tại Nhật Bản và Đông Bắc Á, đồng thời tăng nhu cầu đối với nguồn Alaska và cá hồi nuôi.
8. Nga: giá cá minh thái tăng 59,3% so với cùng kỳ; Rosrybolovstvo chỉ ra cả cầu xuất khẩu lẫn chi phí sản xuất. Rosrybolovstvo cho biết giá bán buôn cá minh thái tại Viễn Đông đến 21/9 đạt khoảng 215 RUB/kg, tăng 2,4% trong tuần, 10,3% trong tháng và 59,3% so với cùng kỳ. Cơ quan này cho rằng giá chịu tác động đồng thời từ nhu cầu nội địa, xuất khẩu và chi phí nhiên liệu, nhân công, sửa chữa đội tàu, ngư cụ và hậu cần.
Đối với cá tra Việt Nam: đây là diễn biến đáng chú ý hơn bản thân sản lượng pollock. Giá cá minh thái tăng mạnh trong khi nguồn cá tuyết còn hạn chế giúp duy trì khoảng giá thuận lợi tương đối cho cá tra ở phân khúc cá thịt trắng. Nhưng cơ hội lớn hơn nằm ở portion, tẩm bột và sản phẩm thay thế cá thịt trắng chứ không chỉ phi lê đông lạnh.
9. Hàn Quốc: nắng nóng bất thường đã làm chết khoảng 13,5 triệu con cá nuôi. Tổng hợp nguồn Hàn Quốc ngày 28/9 cho thấy nhiệt độ nước quanh bán đảo trong tuần đầu tháng 8 từng đạt trung bình 28,5°C, cao nhất kể từ khi bắt đầu chuỗi quan trắc năm 2000; nắng nóng được ghi nhận gây thiệt hại khoảng 13,5 triệu con cá nuôi.
Đối với Việt Nam: tác động thương mại cần theo dõi theo loài và vùng bị thiệt hại, chưa đủ dữ liệu để quy đổi ngay thành nhu cầu nhập khẩu. Nhưng đây là thêm một tín hiệu cho thấy nhiệt độ biển đang trở thành yếu tố cung thực tế đối với nuôi trồng thủy sản Đông Bắc Á, tương tự những gì đang xảy ra với cá hồi Nhật.
(vasep.com.vn) Ngày 29/9, thị trường thủy sản thế giới tiếp tục ghi nhận nhiều diễn biến đáng chú ý về thuế quan, giá nguyên liệu và nguồn cung. Mỹ – Trung xem xét giảm thuế cho một số mặt hàng thủy sản, trong khi Nga ghi nhận giá cá minh thái tăng mạnh và sản lượng cá hồi tiếp tục thấp. Chi phí vận tải quốc tế tại Nhật tăng cao, còn nắng nóng gây thiệt hại lớn cho nuôi trồng thủy sản tại Hàn Quốc. Những thay đổi này tiếp tục tác động đến cạnh tranh và chuỗi cung ứng thủy sản toàn cầu.
(vasep.com.vn) Theo số liệu thống kê của Bộ Nông nghiệp Hoa Kỳ (USDA) công bố ngày 24/9/2026, Trung Quốc tiếp tục là nước xuất khẩu thủy sản lớn nhất thế giới năm 2025, với kim ngạch đạt khoảng 19,9 tỷ USD. Na Uy đứng thứ hai với 17,2 tỷ USD, trong khi Ecuador vươn lên vị trí thứ ba với 10,8 tỷ USD.
(vasep.com.vn) Ấn Độ và Seychelles đang thúc đẩy hợp tác nghiên cứu trí tuệ nhân tạo (AI) và các hệ thống kỹ thuật số nhằm nâng cao hiệu quả quản lý nghề cá và hướng tới khai thác bền vững.
(vasep.com.vn) Bộ Thương mại Mỹ (DOC) đã công bố kết quả cuối cùng của đợt rà soát hành chính lần thứ 20 đối với lệnh áp thuế chống bán phá giá (AD) đối với tôm nước ấm đông lạnh từ Ấn Độ, với các mức thuế cao hơn đáng kể so với kết quả sơ bộ.
(vasep.com.vn) Tháng 9/2026, giá bán buôn surimi tại thị trường Nhật Bản tiếp tục duy trì ở mức cao kỷ lục, gây áp lực lớn lên chuỗi cung ứng. Cùng thời điểm, khối lượng nguyên liệu thô từ vụ đánh bắt cá minh thái Alaska (mùa B) của Hoa Kỳ bắt đầu cập cảng với số lượng tăng mạnh, mang lại nguồn nguyên liệu thiết yếu cho các nhà máy sản xuất surimi trong nửa cuối năm.
(vasep.com.vn) Nigeria đang tăng cường hợp tác giữa khu vực công và tư nhân nhằm thúc đẩy kinh tế xanh và kinh tế biển, trong đó tập trung vào khai thác bền vững nguồn tài nguyên biển, phát triển thủy sản và nâng cao hiệu quả chuỗi giá trị.
(vasep.com.vn) Xuất khẩu cá tra Việt Nam sang các thị trường CPTPP đạt 264 triệu USD trong 8 tháng đầu năm 2026, tăng 12% so với cùng kỳ năm 2025 chiếm 17% tổng kim ngạch xuất khẩu. Riêng tháng 8, kim ngạch đạt 34 triệu USD, tăng nhẹ 3%.
(vasep.com.vn) Bộ Thủy sản và Đại dương Canada (DFO) ngày 16/9 phát động chương trình tiếp nhận đề xuất dự án bảo vệ môi trường và các loài thủy sinh có nguy cơ tuyệt chủng, với tổng ngân sách 77,5 triệu CAD (55,4 triệu USD) từ Quỹ Thiên nhiên Canada dành cho các loài thủy sinh có nguy cơ.
(vasep.com.vn) Giá bột gia cầm tại Mỹ duy trì ở mức cao trong nửa cuối năm 2026, trong bối cảnh nguồn cung bột cá toàn cầu khan hiếm, trong khi nhu cầu từ ngành nuôi trồng thủy sản vẫn ở mức lớn. Việc nguồn bột cá trở nên khó tiếp cận đã thúc đẩy người mua chuyển sang các nguồn protein thay thế, trong đó có bột phụ phẩm gia cầm và bột thịt gà.
(vasep.com.vn) Một tổ chức mới tại khu vực Ibero-Mỹ được thành lập nhằm thúc đẩy hợp tác khoa học và kỹ thuật, qua đó nâng cao công tác phòng ngừa, giám sát và kiểm soát dịch bệnh trong ngành nuôi trồng thủy sản trên toàn ngành nuôi trồng thủy sản của khu vực.
VASEP - HIỆP HỘI CHẾ BIẾN VÀ XUẤT KHẨU THỦY SẢN VIỆT NAM
Chịu trách nhiệm: Ông Nguyễn Hoài Nam - Phó Tổng thư ký Hiệp hội
Đơn vị vận hành trang tin điện tử: Trung tâm VASEP.PRO
Trưởng Ban Biên tập: Bà Phùng Thị Kim Thu
Giấy phép hoạt động Trang thông tin điện tử tổng hợp số 138/GP-TTĐT, ngày 01/10/2013 của Bộ Thông tin và Truyền thông
Tel: (+84 24) 3.7715055 – (ext.203); email: kimthu@vasep.com.vn
Trụ sở: Số 7 đường Nguyễn Quý Cảnh, Phường An Phú, Quận 2, Tp.Hồ Chí Minh
Tel: (+84) 28.628.10430 - Fax: (+84) 28.628.10437 - Email: vasephcm@vasep.com.vn
VPĐD: số 10, Nguyễn Công Hoan, Ngọc Khánh, Ba Đình, Hà Nội
Tel: (+84 24) 3.7715055 - Fax: (+84 24) 37715084 - Email: vasephn@vasep.com.vn