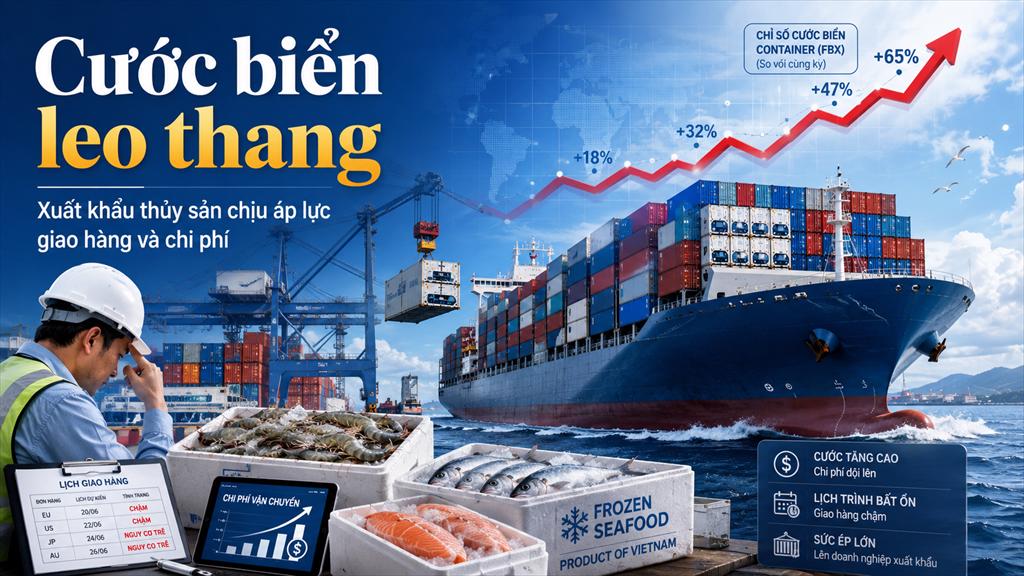
So với giai đoạn cuối năm 2025 và đầu năm 2026, khi mặt bằng cước tương đối ổn định đến trước thời điểm 28/2, giá cước vận tải biển bắt đầu tăng mạnh từ đầu tháng 5 và tăng rõ rệt hơn trong nửa cuối tháng 6. Đáng chú ý nhất là các tuyến đi Mỹ và Canada – nhóm thị trường xuất khẩu quan trọng của thủy sản Việt Nam.
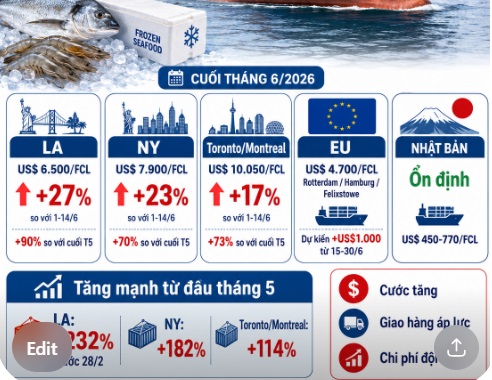
Trên tuyến đi bờ Tây Mỹ, cước đi Los Angeles trong giai đoạn 15-30/6 đã tăng lên khoảng 6.500 USD/FCL, tăng 27% so với mức 5.100 USD/FCL trong giai đoạn 1-14/6. Nếu so với nửa cuối tháng 5, cước tuyến này đã tăng tới 90%, tương đương tăng tuyệt đối khoảng 3.150 USD/FCL. So với giai đoạn ổn định trước 28/2, mức tăng còn mạnh hơn, lên tới 232%, tương đương tăng thêm khoảng 4.650 USD/FCL.
Tuyến đi bờ Đông Mỹ cũng ghi nhận mức tăng rất cao. Cước đi New York trong nửa cuối tháng 6 đạt khoảng 7.900 USD/FCL, tăng 23% so với mức 6.400 USD/FCL của nửa đầu tháng 6. So với nửa cuối tháng 5, cước tuyến này tăng 70%, tương đương tăng thêm khoảng 3.250 USD/FCL. Nếu đặt trong tương quan với giai đoạn trước 28/2, cước đi New York đã tăng 182%, tương đương tăng tuyệt đối khoảng 5.100 USD/FCL.
Đối với tuyến đi Canada, cước đến Toronto/Montreal trong giai đoạn 15-30/6 đã lên mức khoảng 10.050 USD/FCL, tăng 17% so với mức 8.650 USD/FCL trong nửa đầu tháng 6. So với nửa cuối tháng 5, mức tăng lên tới 73%, tương đương tăng thêm khoảng 4.250 USD/FCL. So với thời điểm trước 28/2, cước tuyến này tăng 114%, tương đương tăng tuyệt đối khoảng 5.350 USD/FCL.
Tại thị trường châu Âu, cước đi các cảng chính như Rotterdam, Hamburg và Felixstowe trong giai đoạn 1-14/6 ở mức khoảng 4.700 USD/FCL. Từ ngày 15-30/6, mức cước được dự kiến tiếp tục tăng thêm trên 1.000 USD/FCL. Đây là tín hiệu cho thấy áp lực chi phí không chỉ tập trung ở tuyến xuyên Thái Bình Dương mà đang lan rộng sang cả tuyến Á – Âu, trong bối cảnh lịch tàu và năng lực vận tải vẫn chịu tác động bởi việc chuyển hướng qua Mũi Hảo Vọng, rủi ro tại Trung Đông và nhu cầu gom hàng sớm.
Ngược lại, các tuyến đi Nhật Bản hiện chưa ghi nhận mức tăng mạnh. Cước vận tải đi Nhật dao động khoảng 450-770 USD/FCL đối với container 20 feet và 40 feet. Đây là điểm tương đối thuận lợi cho các doanh nghiệp có đơn hàng đi Nhật, nhất là nhóm sản phẩm tôm, cá ngừ, mực, bạch tuộc và hàng chế biến giá trị gia tăng. Tuy nhiên, doanh nghiệp vẫn cần theo dõi sát vì biến động trên các tuyến xa có thể tạo hiệu ứng dây chuyền đến lịch tàu, vỏ container lạnh và phụ phí logistics.
Nguyên nhân chính khiến cước biển tăng nhanh trong thời gian gần đây đến từ sự cộng hưởng của nhiều yếu tố. Trước hết là tác động của căng thẳng địa chính trị tại Trung Đông, trong đó có rủi ro quanh eo biển Hormuz và tình trạng các hãng tàu tiếp tục né Biển Đỏ, chuyển hướng qua Mũi Hảo Vọng. Việc hành trình kéo dài làm tăng chi phí nhiên liệu, kéo giãn vòng quay tàu và làm giảm năng lực cung ứng thực tế trên thị trường.
Bên cạnh đó, thị trường Mỹ đang bước vào một đợt nhập hàng sớm. Nhiều nhà nhập khẩu và bán lẻ Mỹ tăng tốc đưa hàng về trước thời điểm có thể phát sinh thêm chi phí từ thuế quan, phụ phí nhiên liệu hoặc các điều chỉnh thương mại mới. Điều này tạo ra nhu cầu đặt chỗ tăng nhanh trong ngắn hạn, đặc biệt trên các tuyến châu Á – Bắc Mỹ. Khi nhu cầu tăng trong khi năng lực tàu bị hạn chế bởi chuyển hướng và lịch trình bất ổn, giá cước có xu hướng bị đẩy lên nhanh hơn bình thường.
Đối với doanh nghiệp thủy sản Việt Nam, đợt tăng cước hiện nay tạo ra áp lực kép. Một mặt, chi phí logistics tăng làm giảm biên lợi nhuận, nhất là với các hợp đồng đã chốt giá trước đó hoặc các đơn hàng có giá trị gia tăng chưa đủ cao để hấp thụ chi phí vận tải. Mặt khác, lịch trình tàu bất ổn có thể ảnh hưởng trực tiếp đến tiến độ giao hàng, thời gian lưu kho lạnh và khả năng đáp ứng cam kết với khách hàng.
Với hàng thủy sản đông lạnh, rủi ro logistics không chỉ là chi phí cước. Doanh nghiệp còn phải tính đến chi phí container lạnh, điện lạnh, lưu bãi, chứng từ, phí đổi lịch tàu và nguy cơ phát sinh tranh chấp nếu hàng đến chậm. Các mặt hàng xuất khẩu đi xa như tôm, cá tra, cá ngừ, mực, bạch tuộc hoặc hàng chế biến sâu vào Mỹ, EU, Canada có thể chịu tác động rõ hơn do thời gian vận chuyển dài và yêu cầu bảo quản nghiêm ngặt.
Trong ngắn hạn, doanh nghiệp cần chủ động chốt booking sớm, rà soát kỹ lịch tàu và không nên phụ thuộc vào một hãng tàu hoặc một cảng trung chuyển duy nhất. Với các hợp đồng mới, cần tính lại cơ cấu giá bán, đưa yếu tố biến động cước và phụ phí vào đàm phán với khách hàng. Đối với các đơn hàng đã ký, doanh nghiệp nên sớm trao đổi với đối tác về khả năng điều chỉnh lịch giao hàng, chia sẻ chi phí phát sinh hoặc chuyển phương án vận chuyển phù hợp hơn nếu cần.
Đặc biệt, với các đơn hàng đi Mỹ và Canada trong tháng 7-8, doanh nghiệp nên thận trọng khi cam kết thời gian giao hàng cố định. Mức tăng cước rất mạnh từ đầu tháng 5 đến nay cho thấy thị trường đang biến động nhanh và có thể tiếp tục điều chỉnh nếu tình hình Trung Đông chưa ổn định, giá nhiên liệu tăng hoặc nhu cầu nhập hàng sớm tại Mỹ kéo dài hơn dự kiến.
Triển vọng trong các tuần tới vẫn phụ thuộc vào ba yếu tố chính: mức độ hạ nhiệt của căng thẳng tại Trung Đông, khả năng các hãng tàu khôi phục lịch trình ổn định hơn và sức mua thực tế của thị trường Mỹ sau giai đoạn nhập hàng sớm. Nếu các rủi ro địa chính trị giảm, áp lực cước có thể dịu lại. Tuy nhiên, trong bối cảnh mùa cao điểm đã đến sớm và năng lực vận tải vẫn bị kéo giãn, mặt bằng cước khó có thể giảm nhanh trong ngắn hạn.
Với doanh nghiệp thủy sản, đây là thời điểm cần quản trị logistics như một yếu tố chiến lược trong xuất khẩu, thay vì chỉ là chi phí phát sinh sau cùng. Việc chủ động dự báo cước, kiểm soát lịch giao hàng, đàm phán điều khoản vận tải và phối hợp chặt với khách hàng sẽ quyết định khả năng giữ đơn hàng, bảo toàn biên lợi nhuận và hạn chế rủi ro trong giai đoạn thị trường vận tải biển còn nhiều biến động.
(vasep.com.vn) Chỉ còn chưa đầy hai tuần nữa, Vietnam Seafood Summit 2026 (VSS 2026) sẽ chính thức diễn ra tại Cần Thơ. Với chủ đề “Triển vọng thị trường thủy sản 2027–2029 – Cơ hội và dư địa cho tăng trưởng xuất khẩu hai con số”, Hội nghị được VASEP tổ chức trong bối cảnh doanh nghiệp thủy sản đang đồng thời đối mặt với những thay đổi nhanh của thị trường, nhu cầu người mua, chính sách thương mại và sức ép cạnh tranh ngày càng lớn.
(vasep.com.vn) Hệ vi sinh đóng vai trò quan trọng trong phân hủy chất hữu cơ, chuyển hóa các hợp chất chứa nitơ và duy trì chất lượng nước ao nuôi tôm. Để hệ vi sinh hoạt động hiệu quả, người nuôi cần kết hợp bổ sung chế phẩm phù hợp, kiểm soát thức ăn và ổn định các yếu tố môi trường.
(vasep.com.vn) Lần đầu tiên tại Hà Tĩnh, một cơ sở nuôi tôm càng xanh được cấp chứng nhận VietGAP, mở ra hướng phát triển nuôi thủy sản nước ngọt theo hướng an toàn, nâng cao giá trị sản phẩm và hiệu quả kinh tế.
(vasep.com.vn) Trong 8 tháng đầu năm 2026, Nga xuất khẩu thủy sản sang Liên minh châu Âu (EU) đạt 596 triệu USD, tăng 3% so với cùng kỳ năm 2025. Theo dữ liệu từ Eurostat, tổng khối lượng xuất khẩu đạt khoảng 130.000 tấn, dù chưa công bố mức tăng giảm về sản lượng.
(vasep.com.vn) Sản lượng tôm nuôi của Brazil năm 2025 đạt mức kỷ lục 172.400 tấn, tăng 18,2% so với năm 2024. Bang Rio Grande do Norte tiếp tục giữ vị trí sản xuất tôm lớn thứ hai cả nước, trong bối cảnh Chính phủ Brazil triển khai các chương trình tín dụng mới nhằm hỗ trợ phát triển nuôi trồng thủy sản.
(vasep.com.vn) Hiệp hội Bảo tồn Biển Anh (Marine Conservation Society – MCS) vừa cập nhật hướng dẫn lựa chọn thủy sản bền vững Good Fish Guide, khuyến nghị người tiêu dùng cân nhắc hạn chế một số loài cá thịt trắng đang chịu áp lực khai thác gia tăng. Cá hake châu Âu tại biển Bắc, vùng biển Celtic và vịnh Biscay bị hạ mức đánh giá từ xanh xuống vàng, trong khi cá coley khai thác quanh vùng biển Anh bị hạ từ vàng xuống đỏ – mức khuyến nghị nên tránh tiêu thụ.
(vasep.com.vn) Thị trường thủy sản thế giới tuần 24–29/10/2026 ghi nhận nhiều diễn biến đáng chú ý về thương mại, chính sách, nguồn cung và đầu tư. Mỹ tăng mạnh nhập khẩu tôm, trong khi nguồn cung cá nổi, cá hồi và nguyên liệu sản xuất bột cá tại nhiều quốc gia tiếp tục biến động. Cùng với những điều chỉnh trong quản lý khai thác, nuôi trồng thủy sản tại EU và các nước, hoạt động mua bán, sáp nhập và đầu tư của các tập đoàn thủy sản quốc tế cũng diễn ra sôi động.
(vasep.com.vn) Cá minh thái Alaska (Alaska pollock) đang ngày càng được người tiêu dùng Nga ưa chuộng, với tỷ trọng đạt 20% tổng lượng tiêu thụ cá tại thị trường nội địa. Theo ông Alexey Buglak, Chủ tịch Hiệp hội các nhà khai thác cá minh thái Nga, loài cá này hiện đứng thứ hai về mức độ phổ biến, chỉ sau cá trích.
(vasep.com.vn) Xuất khẩu thủy sản New Zealand sang Trung Quốc phục hồi trong tháng 9/2026, tăng gần 17 triệu USD so với cùng kỳ năm 2025, theo số liệu thương mại quốc tế mới nhất do Cơ quan Thống kê New Zealand (Stats NZ) công bố.
VASEP - HIỆP HỘI CHẾ BIẾN VÀ XUẤT KHẨU THỦY SẢN VIỆT NAM
Chịu trách nhiệm: Ông Nguyễn Hoài Nam - Phó Tổng thư ký Hiệp hội
Đơn vị vận hành trang tin điện tử: Trung tâm VASEP.PRO
Trưởng Ban Biên tập: Bà Phùng Thị Kim Thu
Giấy phép hoạt động Trang thông tin điện tử tổng hợp số 138/GP-TTĐT, ngày 01/10/2013 của Bộ Thông tin và Truyền thông
Tel: (+84 24) 3.7715055 – (ext.203); email: kimthu@vasep.com.vn
Trụ sở: Số 7 đường Nguyễn Quý Cảnh, Phường An Phú, Quận 2, Tp.Hồ Chí Minh
Tel: (+84) 28.628.10430 - Fax: (+84) 28.628.10437 - Email: vasephcm@vasep.com.vn
VPĐD: số 10, Nguyễn Công Hoan, Ngọc Khánh, Ba Đình, Hà Nội
Tel: (+84 24) 3.7715055 - Fax: (+84 24) 37715084 - Email: vasephn@vasep.com.vn