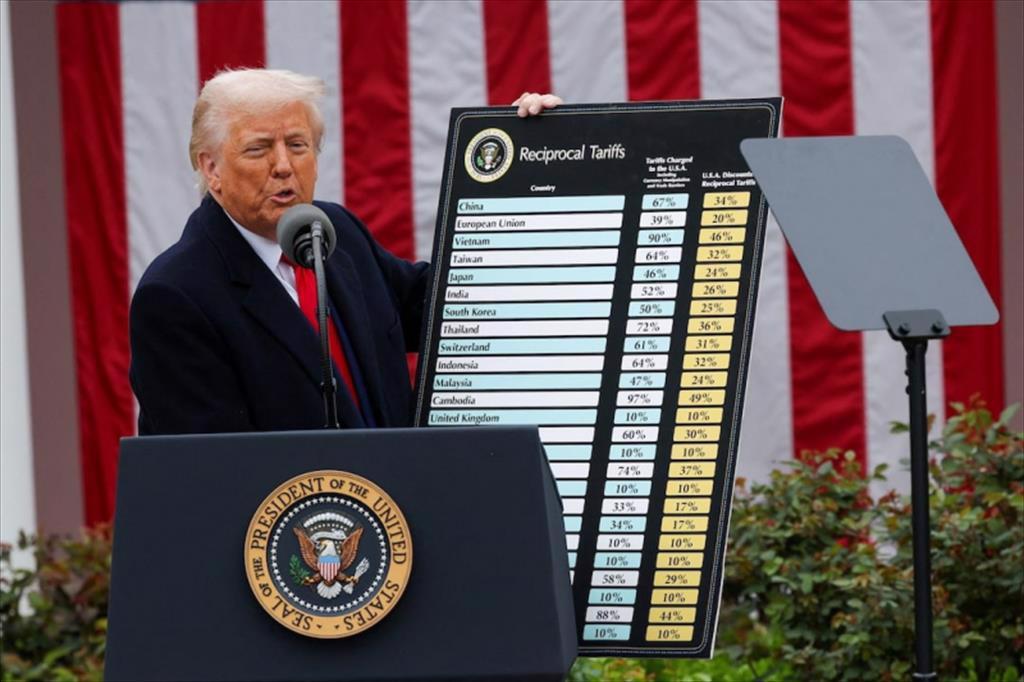
1. Cơ chế hoạt động của thuế đối ứng:
• Thuế cơ bản 10%: Tổng thống Trump sẽ áp dụng mức thuế 10% đối với tất cả các quốc gia, có hiệu lực từ ngày 5/4/2025....
• Thuế suất thuế đối ứng cao hơn theo từng quốc gia: Một mức thuế suất tương hỗ cao hơn sẽ được áp dụng cho các quốc gia mà Hoa Kỳ có thâm hụt thương mại lớn nhất, có hiệu lực từ ngày 9/4/2025....
• Thời gian hiệu lực: Các mức thuế này sẽ vẫn có hiệu lực cho đến khi Tổng thống Trump xác định rằng mối đe dọa do thâm hụt thương mại và cách đối xử không tương hỗ cơ bản đã được giải quyết hoặc giảm thiểu.
Quyền điều chỉnh thuế: Lệnh cũng bao gồm quyền điều chỉnh, cho phép Tổng thống Trump tăng thuế nếu các đối tác thương mại trả đũa hoặc giảm thuế nếu họ có những bước đi đáng kể để khắc phục các thỏa thuận thương mại không tương hỗ và phù hợp với Hoa Kỳ về các vấn đề kinh tế và an ninh quốc gia.
2. Mức thuế 46% đối với hàng hóa Việt Nam
Việt Nam, do thâm hụt thương mại lớn với Hoa Kỳ và mức thuế MFN cao hơn, sẽ phải đối mặt với mức thuế nhập khẩu 46% vào Hoa Kỳ theo chính sách thuế quan tương hỗ mới của Tổng thống Trump. Mức thuế này được tính toán dựa trên tỷ lệ thâm hụt thương mại song phương và phản ánh nỗ lực của Hoa Kỳ trong việc tái cân bằng thương mại toàn cầu và gây áp lực lên các đối tác thương mại.
• Việt Nam được xác định là một trong hơn 60 quốc gia mà Hoa Kỳ có thâm hụt thương mại lớn, dẫn đến việc áp dụng mức thuế suất cao hơn theo chính sách thuế đối ứng ....
• Việt Nam có mức thuế suất MFN trung bình là 9,4%, cao hơn đáng kể so với mức 3,3% của Hoa Kỳ .... Điều này cho thấy Việt Nam có xu hướng áp đặt thuế nhập khẩu cao hơn đối với hàng hóa nước ngoài so với Hoa Kỳ.
• Việt Nam được liệt kê cùng với Argentina, Brazil và Ecuador là những quốc gia hạn chế hoặc cấm nhập khẩu hàng hóa tái chế từ Hoa Kỳ. Hoa Kỳ ước tính rằng việc dỡ bỏ các rào cản này có thể làm tăng xuất khẩu của họ ít nhất 18 tỷ USD hàng năm.
• Thuế quan tương hỗ 46%: chính sách thuế quan mới của Tổng thống Trump, được công bố vào ngày 2/4/2025, sẽ áp dụng mức thuế cơ bản 10% cho tất cả hàng nhập khẩu từ ngày 5/4/2025. Tuy nhiên, từ ngày 9/4/2025, Việt Nam sẽ phải chịu mức thuế đối ứng cao hơn là 46%.
• Công thức tính thuế dựa trên thâm hụt thương mại: Mức thuế 46% áp dụng cho Việt Nam được tính dựa trên công thức của Chính quyền Trump: Thuế quan = (Thâm hụt thương mại song phương) / (Tổng giá trị nhập khẩu từ nước đó). Theo công thức này, thâm hụt thương mại của Hoa Kỳ với Việt Nam là 123,5 tỷ USD trên tổng kim ngạch xuất nhập khẩu 136,6 tỷ USD, tương đương khoảng 90%. Mức thuế 46% mà Hoa Kỳ áp dụng bằng một nửa tỷ lệ này (90%/2), được Tổng thống Trump gọi là mức thuế "hữu nghị" ....
• Mức độ mất cân bằng thương mại theo cách tính của Mỹ: Công thức tính thuế này phản ánh mức độ mất cân bằng thương mại theo cách đánh giá của Hoa Kỳ, không dựa trên thuế suất danh nghĩa mà Việt Nam công bố. Hoa Kỳ cho rằng mức thâm hụt 90% cho thấy Việt Nam đang "áp" một mức "thuế" tương đương lên hàng hóa Mỹ.
• Mục tiêu của chính sách thuế quan: Chính sách thuế quan này không chỉ là một công cụ tài chính mà còn là một vũ khí kinh tế-chính trị, tích hợp an ninh quốc gia và tiền tệ, nhằm vào cấu trúc thương mại toàn cầu. Việc áp thuế cao hơn lên Việt Nam và các nước nằm trong nỗ lực của Hoa Kỳ nhằm giảm thâm hụt thương mại và gây áp lực buộc các quốc gia trong đó có Việt Nam phải điều chỉnh các chính sách thương mại mà Hoa Kỳ cho là không công bằng, chẳng hạn như chính sách tỷ giá, thuế suất, hoặc mở cửa thị trường hơn nữa ....
3. Các điều khoản thực thi chính của chính sách thuế đối ứng mới:
• Mức thuế cơ bản và thuế suất theo quốc gia: Từ ngày 5/4/2025, một mức thuế giá trị (ad valorem) 10% sẽ được áp dụng cho tất cả hàng hóa nhập khẩu vào lãnh thổ hải quan Hoa Kỳ.
Sau đó, từ 12:01 sáng giờ miền Đông ngày 9/4/2025, các đối tác thương mại được liệt kê trong Phụ lục I của sắc lệnh sẽ phải chịu mức thuế suất ad valorem cụ thể theo từng quốc gia được quy định trong phụ lục đó.
• Áp dụng cho hàng hóa nhập khẩu: Các mức thuế này sẽ áp dụng đối với hàng hóa được nhập khẩu để tiêu dùng hoặc rút ra khỏi kho để tiêu dùng vào hoặc sau các thời điểm đã nêu. Hàng hóa đã được bốc lên tàu và đang trong quá trình vận chuyển cuối cùng trước các thời điểm này sẽ không phải chịu các mức thuế bổ sung.
• Danh sách các mặt hàng được miễn trừ: Một số loại hàng hóa được liệt kê trong Phụ lục II của sắc lệnh sẽ không phải chịu các mức thuế ad valorem theo chính sách này. Theo đó, thủy sản không nằm trong danh mục được miễn trừ. Các mặt hàng được miễn trừ bao gồm:
◦ Các mặt hàng thuộc phạm vi điều chỉnh của 50 U.S.C. 1702(b).
◦ Thép và nhôm chịu thuế theo Mục 232 của Đạo luật Mở rộng Thương mại năm 1962.
◦ Ô tô và phụ tùng ô tô chịu thuế bổ sung theo Mục 232.
◦ Các sản phẩm khác được liệt kê trong Phụ lục II, bao gồm đồng, dược phẩm, chất bán dẫn, các mặt hàng gỗ xẻ, một số khoáng sản quan trọng, và năng lượng và các sản phẩm năng lượng.
◦ Tất cả các mặt hàng từ đối tác thương mại chịu mức thuế quy định tại Cột 2 của Biểu thuế hài hòa của Hoa Kỳ (HTSUS).
◦ Tất cả các mặt hàng có thể chịu thuế theo các hành động trong tương lai theo Mục 232.
• Thuế bổ sung: Các mức thuế theo chính sách này là bổ sung cho bất kỳ loại thuế, phí, lệ phí hoặc khoản thu khác hiện hành đối với hàng hóa nhập khẩu.
• Đối với Canada và Mexico: Chính sách này có các quy định đặc biệt liên quan đến Canada và Mexico do các biện pháp thuế quan hiện hành liên quan đến vấn đề biên giới. Hàng hóa đủ điều kiện là hàng có xuất xứ theo USMCA sẽ tiếp tục được hưởng các điều khoản ưu đãi. Tuy nhiên, hàng hóa không đủ điều kiện có thể phải chịu thuế ad valorem bổ sung. Chính sách mới này sẽ không áp dụng thêm vào các mức thuế đã có liên quan đến vấn đề biên giới, nhưng có các quy định về mức thuế áp dụng nếu các lệnh hiện hành đó bị chấm dứt hoặc đình chỉ.
• Hàm lượng giá trị Hoa Kỳ: Các mức thuế ad valorem sẽ chỉ áp dụng cho phần giá trị không phải của Hoa Kỳ của mặt hàng, với điều kiện ít nhất 20% giá trị của mặt hàng đó có nguồn gốc từ Hoa Kỳ. Cơ quan Hải quan và Bảo vệ Biên giới Hoa Kỳ (CBP) được phép yêu cầu thu thập thông tin và tài liệu cần thiết để xác minh giá trị hàm lượng Hoa Kỳ.
• Khu vực thương mại tự do: Hàng hóa chịu thuế theo chính sách này khi được đưa vào khu vực thương mại tự do phải được chấp nhận với tình trạng nước ngoài ưu đãi.
• Xử lý hàng hóa có giá trị thấp: Việc miễn thuế de minimis theo quy định của pháp luật vẫn sẽ áp dụng, nhưng có thể có những thay đổi sau khi Bộ trưởng Thương mại thông báo về việc có đủ hệ thống để xử lý và thu thuế đối với các mặt hàng này.
• Ảnh hưởng đến các sắc lệnh khác: Sắc lệnh này có thể chấm dứt, đình chỉ hoặc sửa đổi các sắc lệnh, lệnh hành pháp hoặc hướng dẫn khác liên quan đến thương mại với các đối tác thương mại nước ngoài nếu chúng không nhất quán với sắc lệnh này.
• Quyền sửa đổi: Tổng thống có thể sửa đổi HTSUS để tăng, mở rộng, giảm hoặc giới hạn phạm vi áp dụng thuế tùy thuộc vào hiệu quả của biện pháp này trong việc giải quyết tình trạng khẩn cấp, các hành động trả đũa, hoặc các bước đi của đối tác thương mại để khắc phục các thông lệ thương mại không tương hỗ. Việc tiếp tục suy giảm năng lực sản xuất của Hoa Kỳ cũng có thể dẫn đến việc tăng thuế.
• Cơ quan thực thi: Bộ trưởng Thương mại và Đại diện Thương mại Hoa Kỳ, phối hợp với các quan chức khác, được ủy quyền sử dụng mọi quyền hạn của Tổng thống theo Đạo luật Quyền lực Kinh tế Khẩn cấp Quốc tế (IEEPA) để thực hiện sắc lệnh này.
• Sửa đổi HTSUS: Để thiết lập các mức thuế, HTSUS sẽ được sửa đổi như được quy định trong các Phụ lục của sắc lệnh, và những sửa đổi này sẽ có hiệu lực vào các ngày được nêu trong các Phụ lục.
4. Một số điều khoản chuyển tiếp quan trọng liên quan đến việc áp dụng các mức thuế mới:
• Thuế suất cơ bản 10% áp dụng trước: Ngoại trừ các trường hợp được quy định khác, tất cả hàng hóa nhập khẩu vào lãnh thổ hải quan Hoa Kỳ sẽ phải chịu thêm một mức thuế ad valorem là 10%, có hiệu lực đối với hàng hóa được nhập khẩu để tiêu dùng hoặc rút khỏi kho để tiêu dùng vào hoặc sau 12:01 sáng giờ miền Đông ngày 5/4/2025.
• Miễn thuế cho hàng hóa đang trong quá trình vận chuyển: Hàng hóa đã được xếp lên tàu tại cảng bốc hàng và đang trong quá trình vận chuyển trên phương thức vận chuyển cuối cùng trước 12:01 sáng giờ miền Đông ngày 5 tháng 4 năm 2025, và được nhập khẩu để tiêu dùng hoặc rút khỏi kho để tiêu dùng sau thời điểm đó, sẽ không phải chịu mức thuế suất 10% bổ sung này. Đây là một điều khoản chuyển tiếp quan trọng để tránh việc đánh thuế đối với hàng hóa đã được vận chuyển trước khi quy định mới có hiệu lực.
• Thuế suất theo quốc gia của Phụ lục I có hiệu lực sau: Vào 12:01 sáng giờ miền Đông ngày 9/4/2025, tất cả hàng hóa từ các đối tác thương mại được liệt kê trong Phụ lục I nhập khẩu vào lãnh thổ hải quan Hoa Kỳ sẽ phải chịu mức thuế suất ad valorem theo từng quốc gia được chỉ định trong Phụ lục I.
• Miễn thuế theo quốc gia cho hàng hóa đang trong quá trình vận chuyển: Tương tự như thuế suất cơ bản, hàng hóa từ các đối tác thương mại trong Phụ lục I đã được xếp lên tàu tại cảng bốc hàng và đang trong quá trình vận chuyển trên phương thức vận chuyển cuối cùng trước 12:01 sáng giờ miền Đông ngày 9/4/2025, và được nhập khẩu để tiêu dùng hoặc rút khỏi kho để tiêu dùng sau thời điểm đó, sẽ không phải chịu các mức thuế suất theo quốc gia được quy định trong Phụ lục I.
Như vậy, chính sách thuế quan mới có một giai đoạn chuyển tiếp từ ngày 5/4/2025 đến ngày 9/4/2025, trong đó mức thuế cơ bản 10% sẽ được áp dụng (với ngoại lệ cho hàng hóa đang vận chuyển). Sau ngày 9/4/2025, các mức thuế suất cụ thể theo từng quốc gia được liệt kê trong Phụ lục I sẽ bắt đầu có hiệu lực, cũng với điều khoản miễn trừ tương tự cho hàng hóa đang trong quá trình vận chuyển trước thời điểm đó.
(vasep.com.vn) Hà Tĩnh đang từng bước mở rộng mô hình nuôi cá chim vây vàng tại các vùng nước mặn lợ, tận dụng diện tích ao nuôi sẵn có để đa dạng hóa đối tượng thủy sản và nâng cao hiệu quả sản xuất. Kết quả từ các mô hình thực tế cho thấy cá chim vây vàng có tiềm năng trở thành đối tượng nuôi có giá trị kinh tế tại địa phương.
(vasep.com.vn) Thị trường surimi và các sản phẩm chế biến từ cá tại Nhật Bản đang chịu áp lực chi phí khi sản lượng cá minh thái Alaska suy giảm, trong khi nhu cầu quốc tế đối với các sản phẩm thay thế thịt cua tiếp tục mở rộng. Chi phí nguyên liệu tăng đang tác động đến giá bán và quyết định đặt hàng của các nhà sản xuất, nhà bán lẻ.
(vasep.com.vn) Theo dữ liệu được công bố tại Diễn đàn Cá thịt trắng (Groundfish Forum) cuối năm 2026, sản lượng cá minh thái toàn cầu năm 2027 dự kiến giảm 90.000 tấn, tương đương 2,4%, xuống còn khoảng 3,7 triệu tấn. Phần lớn mức giảm đến từ Nga, trong khi sản lượng của Mỹ và Canada dự kiến tăng nhẹ.
(vasep.com.vn) Giá cá minh thái vẫn duy trì ổn định dù sản lượng của Nga tăng, trong bối cảnh nguồn cung phi lê cá minh thái không xương (PBO) của Mỹ suy giảm và triển vọng sản lượng toàn cầu năm 2027 kém tích cực. Sự chênh lệch giữa nguồn cung nguyên liệu và từng dòng sản phẩm đang hạn chế khả năng giảm giá trên thị trường.
(vasep.com.vn) Trong 9 tháng đầu năm 2026, xuất khẩu tôm Việt Nam sang Nhật Bản đạt 440,9 triệu USD, tăng 6,4% so với cùng kỳ. Kết quả này đáng chú ý trong bối cảnh tổng nhập khẩu tôm của Nhật Bản vẫn giảm nhẹ, cạnh tranh giữa các nguồn cung ngày càng rõ nét. Xu hướng tiêu dùng tiện lợi và nhu cầu sản phẩm chế biến tiếp tục tạo cơ hội cho doanh nghiệp Việt Nam, song đòi hỏi phải nâng cao năng lực cạnh tranh và đáp ứng những yêu cầu ngày càng cụ thể của thị trường.
(vasep.com.vn) Theo Diễn đàn Cá đáy, sản lượng cá minh thái toàn cầu năm 2027 dự kiến giảm 90.000 tấn, tương đương 2,4%, xuống còn khoảng 3,7 triệu tấn. Mức giảm chủ yếu đến từ Nga, trong bối cảnh nước này tiếp tục điều chỉnh hạn ngạch khai thác và mở rộng chế biến phục vụ thị trường nội địa.
(vasep.com.vn) Xã Vĩnh An, tỉnh An Giang đang khuyến khích nhân rộng mô hình ương nuôi cá tra bột lên cá tra giống nhờ hiệu quả kinh tế cao và đầu ra tương đối ổn định. Mô hình giúp người dân chuyển đổi cơ cấu sản xuất, tận dụng diện tích ao nuôi và đáp ứng nhu cầu cá giống phục vụ các vùng nuôi cá tra thương phẩm trong và ngoài tỉnh.
(vasep.com.vn) Life Lab Resources, doanh nghiệp có trụ sở tại Singapore, đang mở rộng mô hình kinh tế tuần hoàn nhằm chuyển đổi phụ phẩm thực phẩm đã qua xử lý thành nguyên liệu thức ăn thủy sản thông qua quá trình lên men. Công ty hướng tới thu hồi giá trị dinh dưỡng từ thực phẩm thừa, đồng thời giảm phụ thuộc vào một số nguồn nguyên liệu thức ăn truyền thống.
(vasep.com.vn) Việc Việt Nam và Hiệp hội Mậu dịch tự do châu Âu (EFTA) chính thức ký kết Hiệp định Thương mại tự do (VEFTA) ngày 18/10/2026 được kỳ vọng mở ra cơ hội mới cho ngành thủy sản Việt Nam, không chỉ trong xuất khẩu sang các thị trường có thu nhập cao mà còn trong hợp tác về nguồn nguyên liệu, công nghệ chế biến và phát triển chuỗi cung ứng.
VASEP - HIỆP HỘI CHẾ BIẾN VÀ XUẤT KHẨU THỦY SẢN VIỆT NAM
Chịu trách nhiệm: Ông Nguyễn Hoài Nam - Phó Tổng thư ký Hiệp hội
Đơn vị vận hành trang tin điện tử: Trung tâm VASEP.PRO
Trưởng Ban Biên tập: Bà Phùng Thị Kim Thu
Giấy phép hoạt động Trang thông tin điện tử tổng hợp số 138/GP-TTĐT, ngày 01/10/2013 của Bộ Thông tin và Truyền thông
Tel: (+84 24) 3.7715055 – (ext.203); email: kimthu@vasep.com.vn
Trụ sở: Số 7 đường Nguyễn Quý Cảnh, Phường An Phú, Quận 2, Tp.Hồ Chí Minh
Tel: (+84) 28.628.10430 - Fax: (+84) 28.628.10437 - Email: vasephcm@vasep.com.vn
VPĐD: số 10, Nguyễn Công Hoan, Ngọc Khánh, Ba Đình, Hà Nội
Tel: (+84 24) 3.7715055 - Fax: (+84 24) 37715084 - Email: vasephn@vasep.com.vn